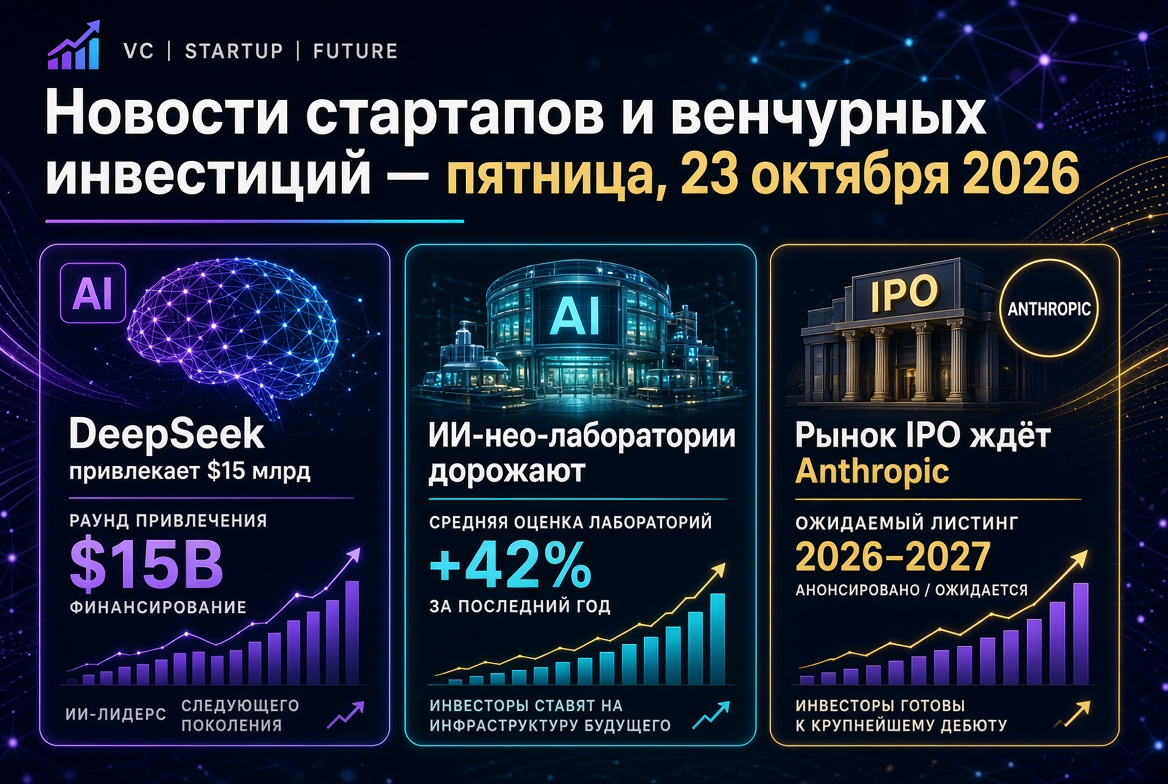
2026년 10월 중순 벤처 시장: 기록적인 자본 규모, 인공지능(IoT) 집중도 높고, 주간 최대 투자 유치, IPO 준비 및 자산 운용사와 투자자에게 보내는 신호
2026년 벤처 투자 규모가 역사적인 기록을 향해 나아가고 있지만, 시장은 점점 더 불균형해지고 있습니다. 자본은 인공지능 관련 소수의 기업에 집중되고 있습니다. 최근 주간 데이터는 이를 확인시켜주었습니다: 가장 큰 투자 유치를 한 곳은 클라우드 IoT 인프라, IoT 제품을 보유한 핀테크, 그리고 IoT 에이전트 개발사였습니다. 한편, 시장은 IoT 스타트업의 수익 품질과 채무 금융으로 구축된 인프라의 지속 가능성을 논의하고 있습니다. 아래는 벤처 투자자와 자산 운용사를 위한 주요 이벤트를 정리한 것입니다.
거시적 그림: 분기당 성장 둔화 속 기록적 해
Crunchbase에 따르면, 2026년 제3분기 글로벌 벤처 투자는 1,590억 달러에 달했습니다. 약 6,000개의 스타트업이 자금을 확보했습니다. 분기 기준으로 규모는 제2분기(2,120억 달러) 대비 25% 감소했지만, 전년 대비로는 53% 증가했습니다. 9개월 동안 스타트업은 6,790억 달러를 유치했으며, 이는 같은 기간 역사상 최대입니다.
- AI 비중: 1,020억 달러, 즉 분기 기준 세계 벤처 자본의 64%입니다.
- 대규모 투자: 27개 기업이 10억 달러 이상 유치했습니다. 이는 절대 기록이며, 제2분기에는 16개, 제1분기에는 14개였습니다.
- 지리적 분포: 미국 스타트업이 910억 달러(57%)를 차지하며, 샌프란시스코 만 지역이 세계 전체 규모의 24%를 차지했습니다.
- 단계별 투자: 후속 라운드는 1,050억 달러(+73% 전년 대비), 초기 라운드는 406억 달러(+25%)입니다.
PitchBook 및 NVCA의 미국 통계도 같은 경향을 보여줍니다. 1월부터 9월까지 미국의 벤처 거래 규모는 5,158억 달러에 달했으며, 이 중 82.7%가 IoT 분야 기업에 투자되었습니다. 약 90%의 자금은 5천만 달러 이상의 대규모 투자로 나갔습니다. IoT 분야 외의 스타트업에는 시장 기록으로 인해 자금 조달 접근이 거의 확대되지 않고 있습니다.
주간 주제: IoT 인프라가 대규모 투자 유치
이번 주 가장 주목할 만한 거래는 캘리포니아 클라우드 플랫폼 Modal의 7억 5천만 달러 시리즈 D 라운드로, 사후 가치는 157억 5천만 달러로 평가되었습니다. Accel이 이 라운드를 주도하였으며, Kleiner Perkins가 자본에 참여하고 Menlo Ventures, General Catalyst, Redpoint, Lux Capital 등이 참여하였습니다. 회사는 연간 수익 속도가 10억 달러를 초과하며 플랫폼 이용이 5월 이후 세 배 증가했다고 발표했습니다.
투자자들은 계산뿐만 아니라 IoT 인프라의 인접 분야에도 자금을 지원하고 있습니다:
- Salience Labs (옥스포드)는 Bullhound Capital 주도로 1억 2,500만 달러 시리즈 B 라운드를 유치하였습니다. AMD Ventures와 Intel Capital도 참여했습니다. 이 회사는 GPU 클러스터를 위한 광학 스위치를 개발하고 있습니다.
- Skeleton Technologies (에스토니아)는 세이먼스의 주도로 전략적 투자를 받아 1억 달러 이상을 유치했습니다. 이 회사는 "유니콘"이 되었으며 미국에 데이터 센터용 슈퍼커패시터를 생산할 시설을 건설하고 있습니다.
- Labelbox는 1억 달러 이상의 시리즈 E 자금을 발표하였으며, 여기에는 신용 대출도 포함됩니다. 자금은 강화 학습과 기업 IoT 에이전트를 위한 훈련 환경에 사용될 것입니다.
- Tamr은 IoT 시스템을 위한 기업 데이터 관리에 대해 Volition Capital로부터 2,100만 달러의 성장 자금을 유치하였습니다.
공개 시장은 경고 신호를 보내고 있습니다. 10월 14일, IoT 클라우드 CoreWeave의 주가는 차입 비용 및 늘어나는 성장 인프라에 대한 우려로 급락했습니다. 벤처 자산 운용사에게 이는 확인된 수요를 갖춘 회사와 미래의 용량 활용에 의존하는 프로젝트를 구분하라는 주장을 나타냅니다.
핀테크: Ramp의 4개월 간 160억 달러 가치 상승
Bloomberg에 따르면, 핀테크 플랫폼 Ramp는 약 18억 5천만 달러의 자금을 유치하여 600억 달러의 평가를 받았으며, 이 라운드는 Dragoneer와 Thrive Capital가 주도하고 Founders Fund가 대규모로 투자했습니다. 6월에 회사는 7억 5천만 달러를 유치하며 440억 달러로 평가 받았습니다. Ramp는 70,000개 이상의 회사를 서비스하며, Bloomberg는 올해 여름 연간 수익이 15억 달러를 초과했다고 보도했습니다. 회사는 이번 라운드에 대한 논평을 하지 않았습니다.
이 거래는 기업 지출 관리 세그먼트의 통합을 강조합니다. Ramp의 주요 경쟁자인 Brex는 올해 Capital One에 정식으로 인수되었습니다. Ramp는 제품의 IoT 요소를 증가시키고 있으며, 이는 평가를 직접적으로 지지합니다.
AI 에이전트와 지정학: Manus가 5억 달러 이상 유치
AI 에이전트 개발 기업 Manus의 모기업인 Butterfly Effect는 5억 달러 이상의 자금을 유치했습니다. 공동 투자자는 Boyu Capital과 IDG Capital이며 Tencent, HSG, ZhenFund가 참여했습니다. 이는 베이징이 Meta에게 20억 달러 이상에 달하는 Manus 인수 거래를 취소하도록 강제한 이후 처음으로 유치한 투자입니다. 평가는 공개되지 않았지만, 이전에 40억 달러 규모의 협상의 보고가 있었습니다.
Manus 사례는 국경을 초월한 AI 거래에서 규제 위험이 별도의 실사 항목이 되었음을 보여줍니다. 투자자들은 기술뿐만 아니라 관할권, 자본 구조 및 전략적 판매를 통한 엑시트 가능성을 고려해야 합니다.
딥 테크, 생명공학 및 국방: 장기 주기를 위한 자본
IoT 외에도 벤처 자산 운용사들은 긴 수익 회수 주기를 갖는 자본 집약적인 기술에 대한 자금을 지원하고 있습니다:
- OMass Therapeutics (옥스포드)는 3억 1천만 달러의 추가 자금 조달 시리즈 C 라운드를 유치했습니다. 이 라운드는 Bain Capital Life Sciences, Forbion 및 Novo Holdings가 주도합니다. 자금은 내분비학 및 면역학 연구를 위한 임상 연구에 사용될 것입니다.
- Oratomic은 내구성이 강한 양자 컴퓨터 개발을 위한 4억 7천 5백만 달러 시리즈 B 라운드를 마무리했습니다.
- Sabi는 Khosla Ventures의 주도로 초기 단계에서 5천만 달러를 유치했습니다. 이 회사는 "뇌–IoT" 웨어러블 인터페이스를 개발하고 있습니다.
- Fortastra은 궤도 인프라 보호를 위한 기동 우주선에 대해 3천만 달러의 시리즈 A 라운드를 유치했습니다.
- Tessolve Semiconductor (인도)은 인수가를 통한 국제적 확장을 위해 Vector Line Capital로부터 7천5백만 달러를 유치했습니다.
기금 및 LP: OrbiMed가 30억 달러 모금
자금 조달 측면에서도 활동이 활발합니다. 헬스케어 전문 투자사 OrbiMed는 두 개의 기금에서 30억 달러 모금을 발표했습니다. OrbiMed Private Investments X은 미국 및 유럽의 생명과학 분야 벤처 거래를 위해 19억 달러 이상의 자금을 모집했습니다. OrbiMed Asia Partners VI는 아시아의 성장 및 벤처 투자에 대해 10억 달러 이상의 자금을 모았습니다. PitchBook-NVCA에 따르면 미국에서는 올해 초부터 81개의 신규 관리자가 49억 달러를 모금한 첫 번째 기금을 마감했습니다. LP 모집은 여전히 대규모 및 검증된 팀에 쏠려 있습니다.
IPO 창구: DayOne이 신청서를 제출하고, Anthropic이 일정 조정
공개 공모 시장은 벤처 자산 운용사에게 자본 회수의 주요 통로로 남아 있습니다. 이번 주에:
- 싱가포르의 IoT 데이터 센터 운영사 DayOne Data Centers가 나스닥에 DODC라는 약칭으로 IPO 신청서를 제출했습니다. 인수업체는 Morgan Stanley, J.P. Morgan, BofA Securities, Citigroup입니다.
- 언론 보도에 따르면 Anthropic은 11월 9일 주에 로드쇼를 시작할 수 있으며, 이는 초기 계획보다 약 한 달 정도 늦어질 수 있습니다. 예상되는 평가는 1.8~2조 달러입니다. 회사는 일정을 공식적으로 확인하지 않았습니다.
- 2026년 6월에 있었던 SpaceX의 역대 최대 IPO 사례(평가 1.77조 달러)는 공모 후 변동성을 상기시킵니다. 보도에 따르면 7월 말까지 회사의 주가는 최고점 대비 약 절반가량 하락했습니다.
러시아 및 CIS: 시장 축소, 전략가 중심의 초점
러시아 벤처 시장은 글로벌 트렌드와 반대 방향으로 움직이고 있습니다. 모스크바 벤처 펀드의 보고서에 따르면, 2026년 상반기 동안 투자자들이 46억 루블을 투자해 전년 대비 48% 감소했습니다. 자본 부족은 강력한 통화 정책으로 인해 악화되고 있습니다. 투자자들은 로봇공학, IT 및 인공지능에 집중하고 있습니다. 주요 출구 시나리오는 IPO가 아닌 전략적 투자자에게 지분을 매각하는 것입니다. 모스크바 벤처 펀드는 2억 5천만 루블을 기술 회사에 투자할 계획을 발표했으며, 10억 루블의 공동 투자를 기대하고 있습니다.
벤처 투자자의 위험과 결론
Social Capital의 창립자 Chamath Palihapitiya는 IoT의 "수익 품질" 문제를 지적했습니다. 그는 IoT 회사의 상당한 수익이 다른 IoT 스타트업으로부터 발생하며, 이들 또한 벤처 자금에 의존하고 있다고 믿고 있습니다. 자산 운용사에게는 다음과 같은 여러 실용적인 결론이 도출됩니다:
- 런레이트와 ARR를 구분하십시오. 소비 기반 플랫폼의 연간 수익 속도는 계약 기반 반복 수익과 다릅니다.
- 거래 구조를 분석하십시오. 라운드의 총액은 신용 라인 및 주식의 이차 매각을 포함할 수 있습니다.
- 고객 집중도를 고려하십시오. 벤처 자본으로 지원되는 IoT 회사에 대한 의존도는 상호 리스크의 사슬을 만듭니다.
- 규제적 리스크를 고려하십시오. Manus 사례는 판매를 통한 엑시트가 국가 수준에서 차단될 수 있음을 보여줍니다.
- AI 외부로의 다각화를 추진하십시오. 생명공학, 양자 기술, 국방 및 산업 딥 테크는 대체 수익원을 제공합니다.
주간 결론: 글로벌 스타트업 및 벤처 투자 시장은 여전히 관대하지만 점점 더 선택적으로 변화하고 있습니다. 자본은 IoT 상용화를 위해 필요한 인프라, 데이터 및 고객 관계를 통제하는 기업으로 향하고 있습니다. 2026년 4분기 자산 운용사에게는 수익 품질, 평가에서의 규율 및 현실적인 엑시트 경로가 핵심 선정 기준이 되고 있습니다.