- 호르무즈 해협에서의 유조선 공격;
- 러시아와 미국 간의 디젤 연료 공급 거래;
- “에너지 휴전” 붕괴 이후 정유 인프라에 대한 공격의 운명.
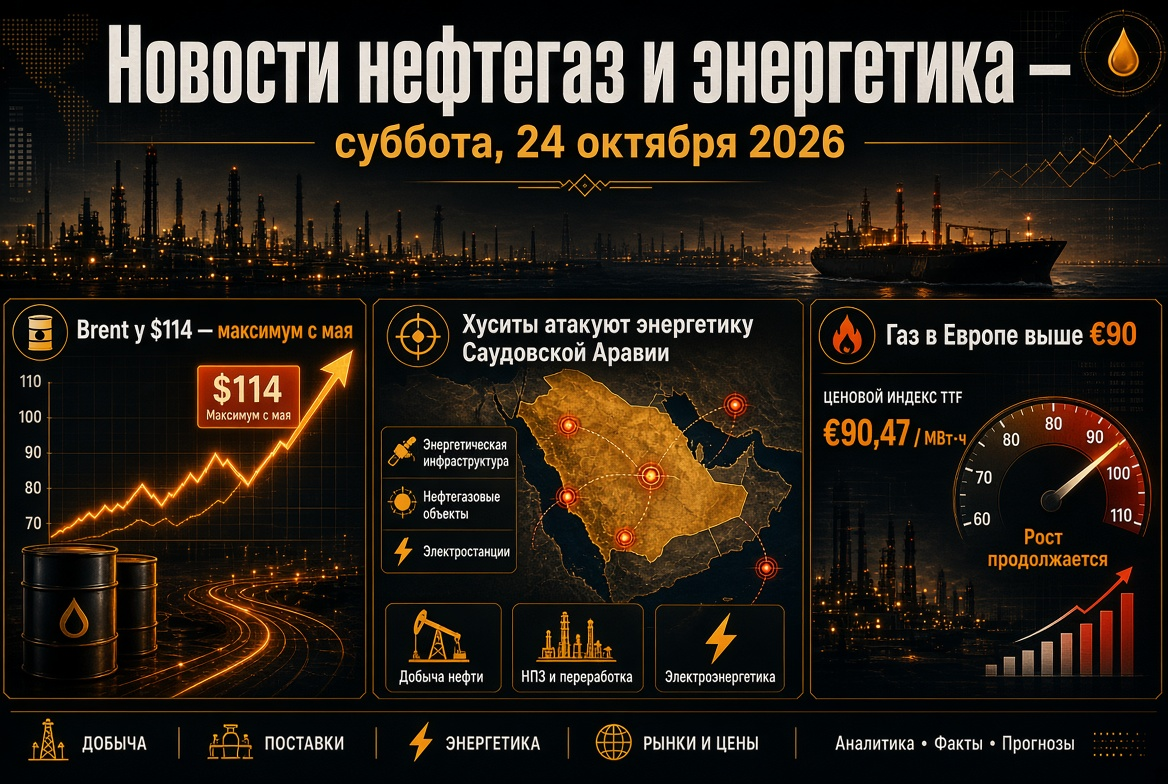
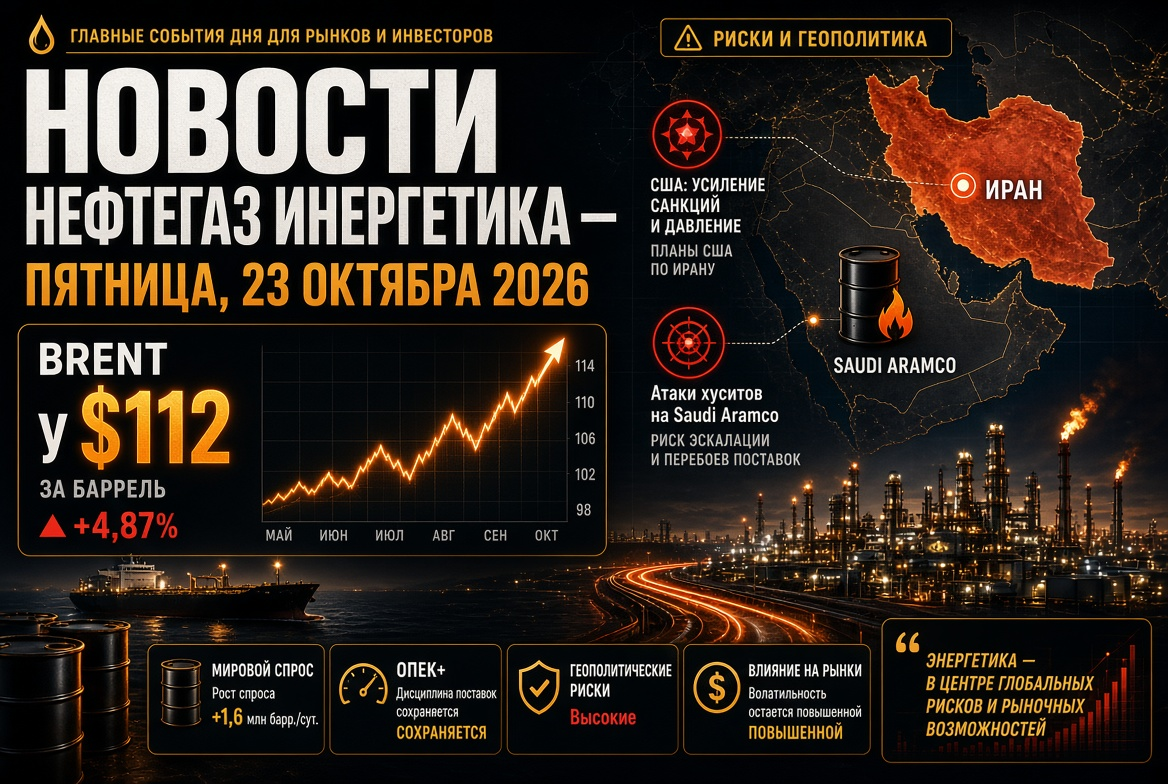
석유 시장: 브렌트 $104, '섀도우 플로트'에 대한 제재 완화 기대 속
목요일, 유가는 약 2% 하락했습니다. 12월 브렌트 선물은 수요일 종가인 $106.06에서 감소하여 $103.5–104 범위로 떨어졌습니다. 11월 WTI는 약 $94–95에 거래되고 있습니다. 가격에 대한 압박은 미국 정부가 '섀도우 플로트' 선박에 대한 제재 완화를 검토하고 있다는 보도에 따른 것입니다. 워싱턴의 목표는 기록적인 운임을 줄이고 페르시아만에서의 석유 수출을 가속화하는 것입니다.
이러한 상황에서도 석유 시장의 기본적인 지지요인은 여전히 존재합니다:
- 미국의 재고 감소. 미국 석유 협회에 따르면, 10월 9일까지의 주간 상업 재고가 1110만 배럴 감소했습니다.
- 가격은 연간 기준으로 여전히 높음. 브렌트유는 작년보다 약 70% 비쌉니다. 4월 30일에는 연중 최고가인 $120.88이 기록되었습니다.
- 브렌트-WTI 스프레드 확대. 차이는 배럴당 $9를 초과하며, 이는 해상 노선에 대한 위험 프리미엄을 반영합니다.
호르무즈 해협: 전쟁 시작 이후 가장 위험한 해운 단계
10월은 이란과의 갈등이 시작된 이후 유조선에게 가장 긴장된 달 중 하나가 되었습니다. 이번 주에 두 척의 선박이 가라앉았으며, 싱가포르의 컨테이너선 GFS Pride도 포함되었습니다. 주 초반에 해협에서 최소 아홉 차례의 공격이 발생했습니다. 공격의 대상은 석유, LNG 및 액화 석유 가스를 적재한 유조선들입니다.
- 9월에 중동에서의 원유 수출이 거의 전쟁 전 수준으로 회복되었습니다. 이는 미국 해군의 호위 아래에서 식별 장치를 꺼 둔 유조선의 야간 통과 덕분에 가능했습니다.
- 이란은 흐름에 대한 통제를 되찾기 위해 압박을 강화하고 있습니다. 특정 일자에는 해협을 통과하는 선박 수가 절반 이상 줄어들기도 합니다.
- 보험사와 운송 회사들에게는 기록적인 운임과 군사적 할증률이 지속될 것임을 의미합니다.
OPEC+: 할당량 동결, 실제 생산 목표 이하
10월 4일 회의에서 OPEC+의 핵심 7개 회원국은 11월 할당량을 변경하지 않기로 결정했습니다. 그룹에는 사우디아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리, 오만이 포함됩니다. 목표 수준은 사우디아라비아는 하루 1050만 배럴, 러시아는 990만 배럴, 이라크는 440만 배럴입니다.
- 동맹의 실질적인 생산량은 8월에 하루 약 2500만 배럴에 달했습니다. 이는 전쟁 전 수준보다 약 500만 배럴 적습니다.
- 현재 하루 약 200만 배럴의 생산 감소가 계속되고 있습니다.
- 사무국은 2027년 기준 수준을 계산하기 위해 최대 용량 감사 작업을 마무리 중입니다.
- 다음 회의는 11월 1일로 예정되어 있습니다.
IEA 보고서: 2027년까지 석유와 디젤 부족 지속
10월 국제 에너지 기구(IEA) 보고서는 세계 석유 시장의 균형이 부족하다는 것을 확인합니다.
- 2026년 세계 석유 수요는 하루 260만 배럴 감소하여 1억 240만 배럴로 예상됩니다.
- 공급도 연간 580만 배럴 줄어들 것입니다.
- 2027년 수요 회복 예측은 하루 260만 배럴에서 200만 배럴로 낮춰졌습니다.
- 10월의 정유소 가동률은 계절적 최저인 하루 8130만 배럴로 떨어질 것입니다. 연말까지는 8460만 배럴로 증가할 것으로 예상됩니다.
정유 및 연료 회사에 대한 최대 위험은 중질 유류입니다. 에이전시에 따르면, 세계 디젤 수출량은 하루 약 70만 배럴 감소했습니다. 가스 오일 시장의 긴장은 2027년까지 지속될 것입니다.
러시아와 미국의 디젤 거래: 새로운 석유제품 흐름
석유 제품 시장의 주요 주제는 10월 9일 미국과 러시아 대통령 간의 러시아 디젤 연료 미국 및 세계 시장 수출 합의입니다. 미국 재무부는 2027년 4월 7일까지 러시아 디젤 거래에 대한 임시 라이센스를 발급했습니다.
- 물량: 10월 30만 톤, 11월 50만 톤, 12월 100만 톤. 장기적으로는 월 최대 300만 톤 가능성.
- 러시아의 규제: 디젤 수출 제한이 조기 해제됩니다. 가솔린 수출 금지는 2027년 1월 31일까지 유지됩니다. 정부는 또한 LPG 수출 제한을 논의하고 있습니다.
- 공급 메커니즘: 알렉산드르 노박에 따르면, 두 나라의 에너지 부처가 제재를 고려한 계약 및 공급 방안을 조율하고 있습니다.
- 시장 반응: 미국의 디젤 선물 가격은 약 5% 하락했습니다. 유럽에서는 효과가 단기적이었으며, 페르시아만의 위기로 인한 부족과 비교 시 물량이 미미합니다.
정유소와 “에너지 휴전”: 휴전이 끝났다
10월 11일 발표된 러시아와 우크라이나 간의 “에너지 휴전”은 사실상 파기되었습니다. 우크라이나는 러시아 정유소에 대한 공격을 3일 간 중단했지만 이후 러시아의 에너지 시스템에 대한 대규모 공격을 비난하며 공격을 재개했습니다. 9월에는 12개의 대규모 러시아 정유소가 타격을 받았습니다. 가동 중지되거나 가동률이 감소된 능력은 거의 러시아 정유의 4분의 1에 해당합니다. 석유 제품 수출업체들에게 이는 주요 위험입니다: 디젤 거래의 양은 정유소의 상태에 직접적으로 의존합니다.
가스와 LNG: 유럽, 비축 부족으로 겨울 진입
유럽 가스 시장은 압박을 받고 있습니다. TTF 선물 가격은 €85–87로 거래되고 있으며, 이는 2022년 12월 이후 최고치이며 연간 기준으로 거의 세 배 상승한 수준입니다.
- EU의 지하 저장소는 약 73–74%로 채워져 있으며, 5년 평균은 약 89%입니다.
- 브뤼셀은 저장소 채움 목표를 90%에서 80%로 완화했습니다.
- 카타르의 LNG 유럽 공급은 사실상 이루어지지 않고 있습니다. 아시아 지표인 JKM은 $25를 초과하며, 유럽은 모든 물량에 대해 아시아와 경쟁하고 있습니다.
- 일부 분석가들은 여전히 조정을 예상하고 있습니다. Citi의 4분기 기본 예측은 €56입니다.
석탄, 전력 에너지, 재생 가능 에너지: 에너지 안보의 두 축
비싼 LNG는 아시아 에너지 믹스에서 석탄의 귀환을 초래합니다. 뉴캐슬 에너지 석탄 가격은 톤당 약 $150으로 유지되고 있으며, 10월 초에 $152.20로 증가했으며, 이는 2024년 10월 이후 최고치입니다. 연간 기준으로 약 45% 상승했습니다.
동시에 재생 가능 에너지의 성장이 가속화되고 있습니다:
- 호주에서 10월 11일 지붕형 태양광 발전소가 17.5GW의 최고 발전량을 기록했으며, 태양광의 소비 비율은 72%에 달했습니다;
- 2026년에 승인된 호주의 재생 가능 에너지 프로젝트 용량은 이미 5GW를 초과하여 연간 기록을 경신했습니다;
- 유럽 에너지 기업들은 피크 시간 동안 가스 의존도를 줄이기 위해 태양광 발전과 저장 장치를 결합하고 있습니다;
- 10월 29일, IEA는 2026년 재생 가능 에너지 발전량에 대한 업데이트된 예측을 발표할 예정입니다.
석유 및 가스 투자자에게 중요한 사항 10월 16일
- 호르무즈 해협. 새로운 사건이 발생하면 브렌트가 배럴당 $107–110으로 빠르게 돌아갈 수 있습니다.
- ‘섀도우 플로트’에 대한 제재. 미국의 공식 결정은 운임을 낮추고 유가에 압박을 가할 수 있습니다.
- 첫 러시아 디젤 공급. 이는 크랙 스프레드와 정유 마진의 지표가 될 것입니다.
- 기업 일정. “가즈프롬 네프ть”는 10월 16일 8.3% 금리로 위안화 채권을 발행합니다. “소프콤플롯”의 주가는 제재 완화 신호에 반응하고 있습니다.
- 정치적 일정. 미국 의회 중간선거인 11월 3일 이전에 워싱턴은 연료 가격 하락을 위해 노력할 것입니다.
주간 결론: 세계 석유, 가스, 석유 제품 시장은 여전히 공급자 시장입니다. 지정학적 프리미엄, 디젤 부족, 유럽의 낮은 가스 재고가 가격을 지지하고 있습니다. 제재 완화와 새로운 물류 계획은 긴장을 부분적으로만 완화합니다. 에너지 시장 참가자들에게 위험을 유연하게 관리하는 것이 핵심 도구로 남아 있습니다.