석유 시장: 위험 프리미엄 유지 속 주간 상승
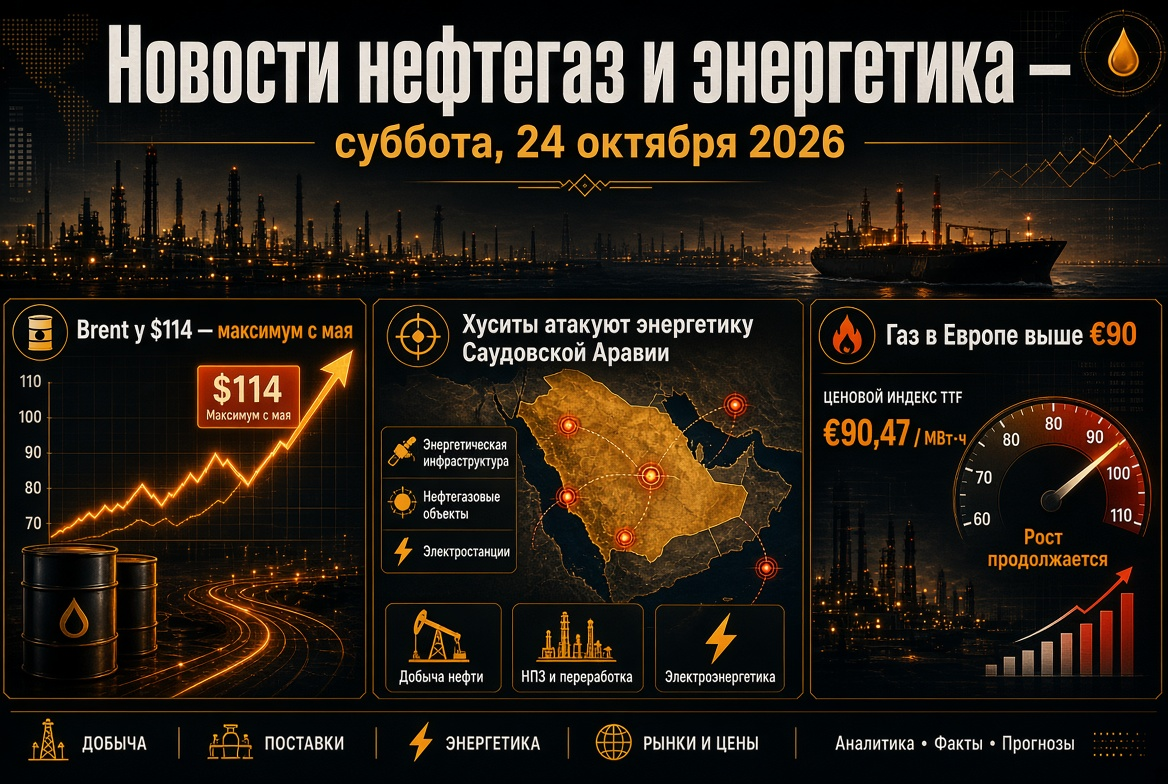
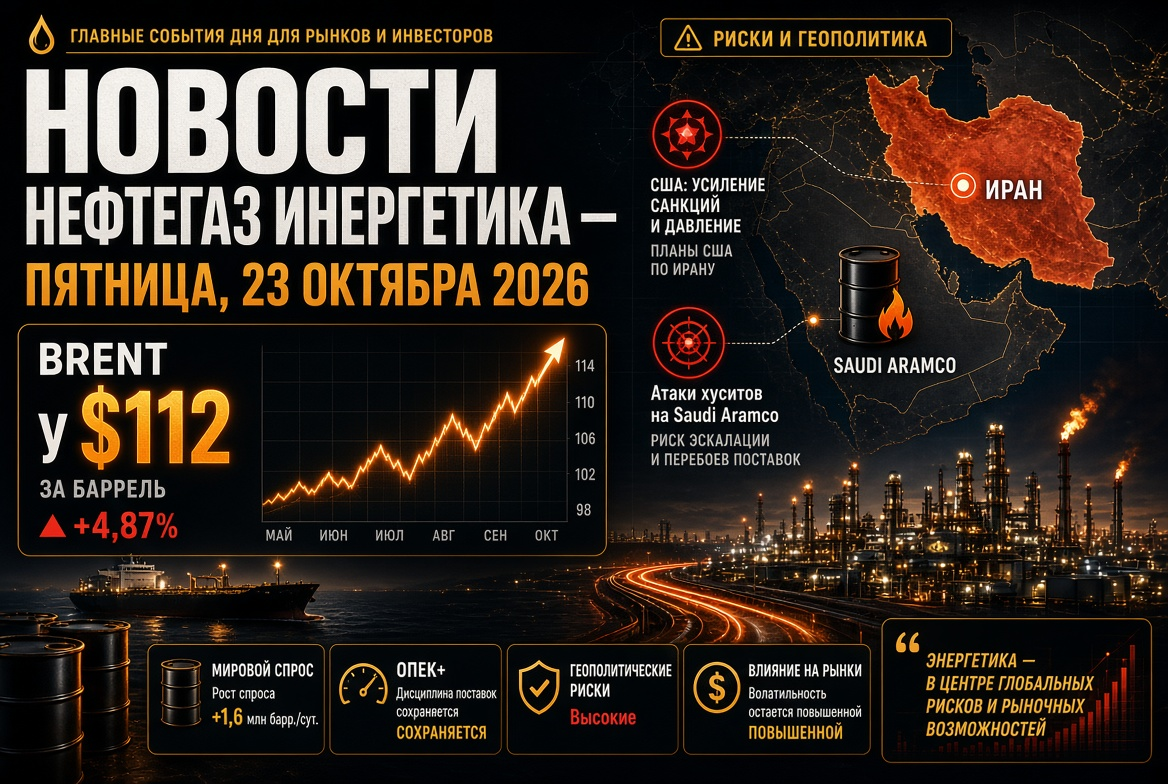
금요일, 석유 가격은 보합세를 보였으나, 석유 시장은 이번 주를 플러스로 마감하고 있습니다. 12월 Brent 계약은 배럴당 105~105.5달러에서 거래되었고, WTI는 약 97달러였습니다.
- 주간 동향: Brent는 1% 미만 상승했으며, WTI는 약 6% 상승했습니다.
- 미국의 재고: 10월 9일 기준 상업용 석유 재고는 8.5백만 배럴 감소했으며, 이는 소폭 증가할 것이라는 예상과 달리 가장 큰 감소폭입니다.
- 허리케인 요인: 멕시코만에서 일부 생상량이 일시적으로 중단되었으며, 이는 미국산 원유를 지지했습니다.
- Brent-WTI 스프레드는 주 초 9달러를 초과한 뒤 약 8달러로 축소되었습니다.
Brent는 작년 대비 약 70% 더 비쌉니다. 분석가들은 시장이 상당한 지정학적 프리미엄을 유지하고 있으며, 이를 완전히 해소하기 위해서는 미국과 이란 간의 협의가 필요하다고 언급합니다.
호르무즈 해협: 원유 흐름 회복 중, 그러나 불안정
호르무즈 해협의 상황은 석유, 액화 천연가스(LNG) 및 석유 제품의 가격 결정에 주요한 요인으로 작용하고 있습니다.
- 원자재 흐름. 10월 13일까지 7일 동안 해협을 통한 평균 원유 흐름은 하루 약 1160만 배럴로, 전쟁 이전의 1715만 배럴보다 약 68% 감소했습니다.
- 항해. 주간 통과 횟수는 131회로 줄어들었습니다. 많은 컨테이너 항로가 해협을 우회하도록 재조정되었습니다.
- 사고. 화물선 GFS Pride의 침몰 이후, 오만만에서 유조선 화재에 대한 새로운 보고가 접수되었습니다.
- 상충되는 신호. 테헤란은 해협 폐쇄를 선언하고 있으나, 미국 군 지휘부는 하루에 1900만 배럴 이상의 원유가 호위를 받으며 통과하고 있다고 보고하고 있습니다.
높은 가격이 전쟁 위험에도 불구하고 상업적인 운항을 정당화하고 있으며, 아시아 구매자들의 수요가 선주들에게 운송을 계속하도록 자극하고 있습니다.
IEA와 G7: 올해 두 번째 주요 비축 방출
IEA는 3월 협정의 일환으로 남은 1억 배럴을 시장에 방출하기로 결정했으며, 그 중 2000만 배럴 이상의 디젤 연료가 포함됩니다. 이는 10월 2일 G7국가 간의 비축 방출 합의의 연속으로, 바람직한 디젤 공급을 위한 최초 20일 동안의 공급 우선순위가 설정되었습니다.
- 디젤 가공지수는 발표 이후 거의 2% 하락했습니다.
- 일부 분석가들은 비축 물량이 중질 유체 시장의 긴장을 부분적으로 완화할 뿐이라고 생각합니다.
- 미국은 '그늘 선대'에 대한 제재 완화를 고려하고 있어 해운 요금을 낮출 수 있습니다.
잔사유 - 새로운 틈새 시장
디젤 이외에도 배급 연료의 부족이 심화되고 있습니다. Vitol의 추정에 따르면, 중동의 갈등으로 인해 페르시아 만에서의 잔사유 공급이 매월 약 80만 배럴 감소했으며, 러시아 정유소에 대한 공격으로 매월 추가로 100만 톤이 감소했습니다. 이는 해양 연료 회사들과 해운업계에 높은 연료 가격을 계속 유지하는 것을 의미합니다.
OPEC+: 쿼터 유지, 생산 목표 미달
OPEC+의 핵심 7개 회원국인 사우디아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리 및 오만은 11월 쿼터를 변경 없이 유지하기로 결정했습니다.
- 목표 수준: 사우디아라비아 1,050만 배럴/일, 러시아 990만 배럴, 이라크 440만 배럴.
- 얼라이언스의 실제 생산량은 8월에 약 2,500만 배럴로, 전전쟁 수준에 비해 약 500만 배럴 감소했습니다.
- 여전히 약 200만 배럴의 생산 감축이 유지되고 있습니다.
- 생산 능력 감사는 2027년의 기본 생산 수준을 결정할 것입니다.
알라이언스의 다음 회의는 11월 1일로 예정되어 있습니다. OPEC+의 물리적인 시장에 대한 영향은 제한적이며, 페르시아 만의 물류가 결정적인 역할을 하고 있습니다.
가스 및 LNG: 유럽, 재고 부족으로 겨울 진입
유럽 가스 시장은 세계 에너지 섹터에서 가장 긴장된 부분 중 하나로 남아 있습니다.
- 가격: TTF 선물 거래가는 약 €86/MWh로, 이는 1년 전 수준의 약 2.6배입니다.
- 저장소: EU의 지하가스 저장소는 약 74% 채워져 있으며, 5년 평균은 약 89%입니다. 브뤼셀은 목표를 90%에서 80%로 하향 조정했습니다.
- 아시아: JKM 지수는 약 $26/MMBtu 수준을 유지하며, 유럽과 아시아가 각각의 LNG 물량을 차지하기 위해 경쟁하고 있습니다.
러시아 에너지 주간에서는 가스의 '황금시대'에 대한 언급이 있었습니다: 더 이상 단순한 전환 연료로만 고려되지 않고 있습니다. SOCAR가 '가즈프롬'으로부터 가스를 구매할 계획을 세웠다는 발표는 지역 가스 흐름의 재편을 시사합니다.
석탄: 비싼 LNG가 아시아 수요를 되살리다
뉴캐슬 에너지 석탄은 톤당 약 150달러에서 거래되고 있습니다. 10월 최고치는 152.20달러로 2024년 10월 이후 최대 수준이며, 연간 상승폭은 40%를 초과합니다.
- 양질의 에너지 석탄은 주요 아시아 시장에서 LNG보다 약 20달러/MMBtu 저렴합니다.
- 중국, 일본, 한국의 총 석탄 수입은 4분기에 약 2000만 톤 증가할 것으로 예상됩니다.
- 러시아 내에서는 업계 추정에 따라 2027년까지 석탄업체의 손실이 약 2000억 루블 줄어들 것으로 예상됩니다.
전력 및 재생 가능 에너지: 신뢰성에 초점
에너지 위기가 재생 가능 에너지와 예비 발전에 대한 투자를 가속화하고 있습니다.
- 유럽에서는 에너지 회사들이 태양광 발전소와 에너지 저장 장치를 결합해 peak hours에서 가스 의존도를 줄이고 있습니다.
- 러시아의 '가즈프롬 에너고홀딩'은 모스크바에 최대 480MW의 새로운 발전소를 계획하고 있으며, 분산형 발전이 긴급 대책으로 논의되고 있습니다.
- 10월 29일, IEA는 재생 가능 에너지의 발전 예상치를 업데이트한 Renewables 2026 보고서를 발표할 예정입니다.
러시아: 석유 제품 시장, 정유소 및 생산
러시아의 내연 연료 시장은 제한과 미국과의 디젤 거래에도 불구하고 단기적인 안정성을 보이고 있습니다.
- 소매: 휘발유의 평균 가격은 리터당 78.68루블, 디젤 연료는 86.67루블입니다. 연초 이후 휘발유는 21.4%, 디젤은 13.5% 상승했습니다.
- 수출: 휘발유 수출 금지는 2027년 1월 31일까지 유효하며, 디젤의 수출 제한은 조기 해제되었습니다.
- 디젤 거래: 미국 및 세계 시장으로의 공급은 10월에 30만 톤, 11월에는 50만 톤, 12월에는 100만 톤으로 진행됩니다.
- 생산: 러시아 북극의 LayaVozh 유전이 시험 가동에 들어갔습니다. 에너지부와 재무부는 회수하기 어려운 자원에 대한 세금 인센티브를 조정하고 있습니다.
정유 산업의 주요 위험은 '에너지 정전'의 중단 이후 정유소의 상태입니다: 공장 가동률이 석유 제품의 수출량에 직접적인 영향을 미칩니다.
다음 주 에너지 부문 투자자에게 중요한 점
- 호르무즈 해협: 원유 흐름 증가가 위험 프리미엄을 낮출 수 있으며, 새로운 공격이 Brent를 110달러로 되돌릴 수 있습니다.
- IEA 비축 물량: 시장에 들어오는 디젤의 속도가 크랙 스프레드와 정유소 마진의 동향을 결정합니다.
- '그늘 선대' 제재: 미국의 공식 결정은 해운 요금을 낮출 수 있습니다.
- 10월 21일의 EIA 재고 데이터.
- 10월 23일 러시아 중앙은행 회의: 인플레이션이 7.2%로 상승하여 석유 및 가스 회사의 주식 평가에 중요한 요소입니다.
- 정치적 일정: 11월 1일 OPEC+ 회의와 11월 3일 미국 중간선거.
주간 결론: 세계 석유, 가스, 석탄 및 석유 제품 시장은 구조적으로 부족한 상태입니다. 전략적 비축 물량의 방출과 새로운 물류 스킴은 가격을 완화하지만, 페르시아 만의 공급 불안정으로 인한 긴장의 주요 원인은 제거되지 않았습니다. 에너지 시장 참여자들은 가격 위험 헤징, 공급 다각화 및 정유 마진 관리를 최우선 사항으로 삼고 있습니다.