석유 시장: 브렌트유 115달러, WTI 100달러 상회
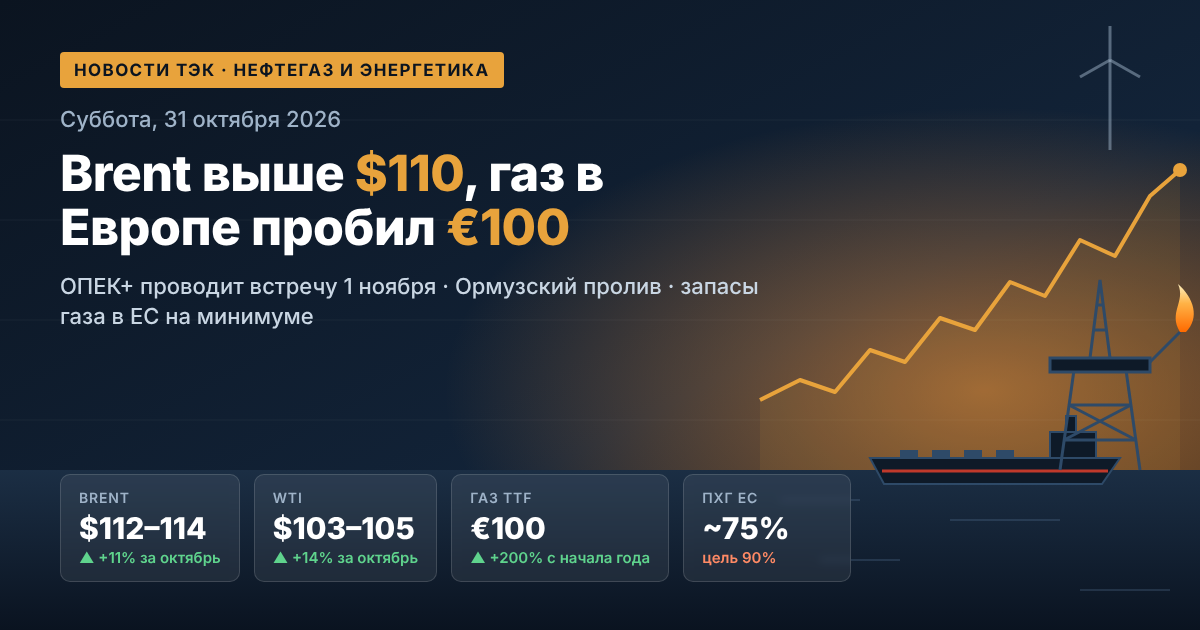
10월 28일 거래 마감 기준 ICE의 12월물 브렌트유 선물은 약 1.2~1.4% 상승하며 배럴당 114.7~115.5달러 범위를 유지했고, 전 세션의 하락분을 만회했습니다. 미국 WTI는 101~102달러로 강세를 보였습니다. 한 달간 브렌트유는 약 20%, 전년 대비로는 거의 80% 상승했습니다.
석유 시세의 핵심 동인
- 라스타누라 타격. 후티 반군은 일일 55만 배럴 규모의 정유공장에 대한 로켓 공격을 주장했습니다. 리야드는 피격 사실을 확인하지 않았으나, 라스타누라는 사우디의 양대 수출 거점 중 하나로 시장은 즉각 리스크를 반영했습니다.
- 미국 재고. API는 원유 재고가 203만 배럴 감소했다고 집계했습니다. 시장 예상은 80만 배럴 증가였으며, 이는 WTI에 지지 요인으로 작용했습니다.
- 정치적 불확실성. 이스라엘 총선은 사실상 교착으로 마무리됐습니다. 베냐민 네타냐후도, 가디 아이젠코트도 명확한 과반수 확보 경로를 확보하지 못했습니다.
- 선물 곡선 구조. 브렌트유 1월물 계약은 12월물보다 눈에 띄게 낮은 약 111달러에 거래되고 있으며, 브렌트-WTI 스프레드는 약 14달러로 확대됐습니다. 전쟁 프리미엄이 유럽 기준유에 집중된 것입니다.
호르무즈 해협: 글로벌 원유·LNG 공급의 최대 리스크
이슬람혁명수비대(IRGC)는 10월 26일 해협을 공식 폐쇄했다고 선언했고, 국제해사기구(IMO)는 10월 27일 항로상 기뢰 위험과 안전 통항 보장 불가를 경고했습니다. 이란 측은 '비승인' 항로에서 기뢰 폭발로 화재가 발생한 유조선 사례를 언급하며 봉쇄를 오만만까지 확대했습니다.
협상 트랙에서 테헤란은 미국의 해상 봉쇄 해제, 석유 제재 예외, 최소 120억 달러 자산 동결 해제 등 7개 조건을 해협 개방의 전제로 내걸고 있습니다. 이란 측 입장에 따르면 요구 조건 이행 후 4~5일 내 유조선 통항이 재개될 수 있습니다. 시장에 중요한 점은 대체 항로를 감안할 때 10월 18일까지 한 주간 중동산 원유 수출이 일일 2400만 배럴을 웃돌아 전쟁 이전 수준을 상회했다는 것입니다. 따라서 실물 공급 부족은 부분적으로 상쇄됐으나, 운임과 보험료는 여전히 극단적 수준입니다.
OPEC+: 11월 1일 회의와 2027년 쿼터
동맹의 7개 핵심 참여국인 사우디아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리, 오만은 일요일인 11월 1일 회동합니다. 10월과 11월 쿼터는 변경 없이 유지됐습니다. 사우디아라비아 일일 1050만 배럴, 러시아 990만 배럴, 이라크 440만 배럴입니다.
- 7개국의 8월 실제 생산량은 약 일일 2500만 배럴로, 전쟁 이전인 2월 수준보다 약 500만 배럴 낮았습니다.
- 2026년 쿼터 인상은 호르무즈를 통한 수출 차질로 대부분 문서상에 그쳤습니다.
- 2027년 쿼터 배분에 필요한 생산능력 재검토는 연기됐으며, 시장의 기본 시나리오는 현 정책 유지입니다.
가스·LNG: 유럽, 2009년 이후 최저 재고로 겨울 진입
네덜란드 TTF 허브는 메가와트시당 약 96~97유로에 거래되고 있으며, 2022년 12월 이후 최고치입니다. 연초 이후 유럽 가스 가격은 세 배 이상 상승했습니다. EU 지하 저장시설 충전율은 약 74.6%로, 이 시기 기준 관측 사상 최저이며 5년 평균보다 약 14%포인트 낮습니다.
- 카타르 LNG 공급 차질은 액화천연가스 시장 부족의 핵심 요인으로 남아 있습니다.
- 아시아와의 경쟁으로 유연 물량 확보를 위해 유럽이 웃돈을 지불해야 하는 상황입니다.
- 노르웨이 공급은 가을철 계획 외 정비로 제약을 받았습니다.
- 미국 Henry Hub는 MMBtu당 약 3달러를 유지하며 미국 LNG 수출업체의 경제성을 강화하고 있습니다.
에너지 다소비 산업과 유럽 발전 부문에는 겨울 성수기 전력 가격 상승과 한파 시 소비 제한 리스크를 의미합니다.
러시아: 사상 최대 수출 수익과 제재 완화 신호
10월 25일까지 한 주간 러시아 원유 해상 수출은 일일 385만 배럴로 증가했고, 주간 수출액은 27억 6000만 달러로 분쟁 기간 전체 최고치를 기록했습니다. 우랄유 가격 하락을 물량 증가와 ESPO유 가격 상승이 상쇄했습니다. 다만 4주 평균은 일일 355만 배럴로 감소했으며, 트레이더들은 정유공장 가동률 상승과 북극항로 항해 종료로 11월 서부 항구 출하량이 줄어들 것으로 예상하고 있습니다.
제재 의제
- 10월 28일, 10월 9일 모스크바와 워싱턴 간 합의에 따라 러시아산 디젤을 실은 네 번째 유조선이 수출길에 올랐습니다.
- 경제 언론 보도에 따르면 양측은 미국 기업의 러시아 석유시장 복귀와 유럽행 '드루지바' 송유관 공급 재개를 논의하고 있습니다.
- 헝가리는 11월 21일 만료되는 러시아산 원유 구매에 대한 미국의 예외 조치 연장을 추진하고 있습니다.
석유제품·정유: 디젤 부족과 내수시장 규제
석유제품 부문은 글로벌 에너지·연료 복합체에서 가장 긴장된 고리로 남아 있습니다. 미국의 증류유 재고는 가을 내내 5년 평균을 크게 밑돌았고, 정유공장 가동률은 계절 정비에 따라 하락하고 있습니다.
러시아는 2026년 8월 1일부터 2027년 1월 31일까지 휘발유, 디젤, 선박용 연료 수출을 금지하고 있으며, 일부 디젤 수출업체에는 쿼터를 부여했습니다. 10월 중순 휘발유 평균 소매가는 리터당 약 78.7루블이었습니다. 에너지부는 정부에 연료 수입 지원 방안을 제안했으며,其中之一은 소매가를 리터당 2.1루블 인상하는 방안입니다. 정유공장에 대한 드론 공격, 장기화된 정비, 장비에 대한 제재 제한이 정유 마진을 계속 압박하고 있습니다.
석탄·전력: 아시아의 석탄 회귀
호주 뉴캐슬 발전용 석탄은 톤당 약 150달러를 유지하며 1년간 40% 이상 상승했고, 10월 6일에는 2024년 10월 이후 최고치인 152.2달러를 기록했습니다. 고가 LNG는 아시아 발전 부문의 석탄 전환을 촉진하고 있으며, 인도네시아 수출 규정 불확실성은 2027년 계약 협상을 지연시키고 있습니다. 호주, 인도네시아, 러시아, 남아공 석탄 기업에는 수익성이 높아진 기회의 창입니다.
재생에너지·에너지 전환: 위기 속 기록 경신
IEA 추산에 따르면 2026년 재생에너지는 사상 처음으로 석탄을 제치고 세계 최대 발전원이 되며, 태양광 발전은 풍력을 앞설 전망입니다. 인도에서는 상반기 태양광·풍력 발전량이 25% 이상 증가했습니다. 에너지 위기는 재생에너지, 에너지 저장 시스템, 전력망 투자를 가속화하고 있으나, 저녁 피크 수요는 여전히 가스와 석탄으로 충당되고 있으며 유연성 부족으로 도매시장에서 마이너스 가격 발생이 잦아지고 있습니다.
10월 29일 투자자와 에너지·연료 시장 참여자에게 중요한 점
- 호르무즈와 이란: 협상 진전 신호는 브렌트유 프리미엄의 일부를 빠르게 해소할 수 있으며, 11월 3일 미국 중간선거까지 긴장이 고조되면 120달러 경로가 열릴 수 있습니다.
- 라스타누라 피해 확인: 아시아·중동 석유제품 시장의 핵심 변수입니다.
- 11월 1일 OPEC+: 쿼터 유지가 예상되며, 2027년 쿼터 논의가 나온다면 깜짝 변수가 될 것입니다.
- 가스: 기상 전망과 지하 저장시설 인출 속도가 TTF의 100유로 하회 유지 여부를 결정할 것입니다.
- 대러 제재: 헝가리, '디젤 거래', 미국 기업 접근 관련 결정은 글로벌 원유 흐름 재편 가능성을 보여주는 지표입니다.
2026년 10월 말 석유·가스 시장은 여전히 공급과 지정학이 지배하는 시장입니다. 원유, 가스, 석탄, 석유제품이 동시에 리스크 프리미엄을 반영해 거래되고 있으며, 에너지 전환은 전통 에너지원의 위기를 배경으로 오히려 가속화되고 있습니다.