석유 시장: 브렌트유, 협상 기대감에 고점에서 후퇴
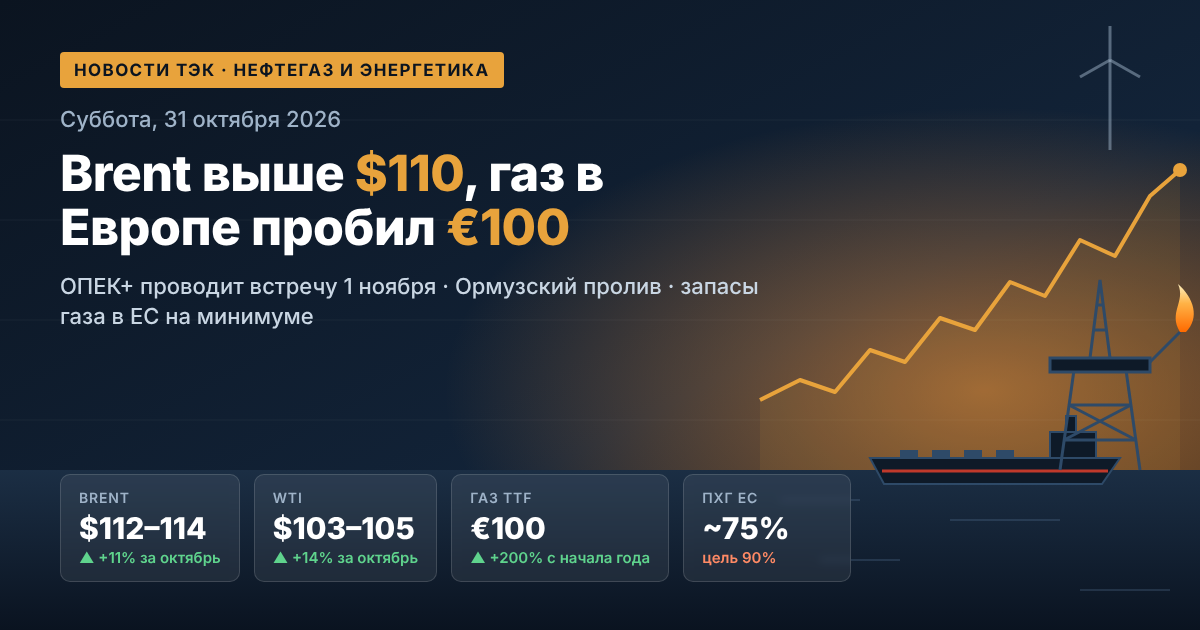
목요일 석유 시세는 약 1% 하락했습니다. 북해산 브렌트유는 수요일 종가 약 115.3달러에서 배럴당 114달러로 내려섰습니다. 미국산 WTI는 101달러 부근에서 거래되고 있습니다. 조정의 계기는 워싱턴이 테헤란과의 평화 협상 재개를 시도한다는 보도였습니다. 이란 측은 외교에 열려 있으며 논의 중인 7일 평화 계획을 가속화할 준비가 되어 있다고 밝혔습니다.
석유 시장의 주요 가격 지표:
- Brent: 배럴당 약 114달러, 연간 약 78% 상승;
- WTI: 배럴당 약 101달러, Brent–WTI 스프레드는 약 12.6달러로 축소;
- Brent 52주 범위: 58.7달러(2025년 12월)에서 120.9달러(2026년 4월 말)까지;
- Urals: 전반적 조정에 따른 하락 후 배럴당 약 111~112달러.
다만 지정학적 프리미엄은 여전히 유지되고 있습니다. 시장은 두 가지 위협을 반영하고 있습니다. 11월 3일 이후 미국의 대이란 군사 작전 가능성과 후티의 사우디아라비아 공격 강화입니다. 따라서 긍정적인 외교 뉴스에도 불구하고 유가는 110달러 위에 머물고 있습니다.
중동: 정유공장 공격과 공급 위협
변동성의 가장 큰 원천은 여전히 페르시아만 인프라의 안보입니다. 10월 27일 후티는 사우디아라비아 최대 정유공장인 라스타누라에 대한 미사일 공격을 주장했습니다. 리야드는 공격을 공식 확인하지 않았으나, 터미널 인근에서 화재가 진압되었습니다. 목요일 사우디아라비아 주도 연합군은 왕국 동부 주를 향해 발사된 탄도미사일을 요격했다고 밝혔습니다.
석유제품 시장 참가자들에게 이는 다음을 의미합니다:
- 최대 원자재 공급국의 수출 능력에 대한 리스크 지속;
- 중동 및 아시아 정제 마진의 변동성 확대;
- 역내 유조선 항로의 보험료 및 운임 상승.
OPEC+: 서류상 쿼터와 실제 공급 부족
11월 1일 일요일, OPEC+ 7개 핵심국이 차기 온라인 회의를 개최합니다. 참가국은 사우디아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리, 오만입니다. 11월분에 대해 동맹은 이미 생산 목표를 변경 없이 유지했습니다. 사우디아라비아는 일산 1,050만 배럴, 러시아는 일산 990만 배럴입니다.
핵심 문제는 쿼터가 상당 부분 서류상으로만 존재한다는 점입니다. 8월 이들 7개국의 생산량은 일산 약 2,500만 배럴이었습니다. 이는 2월 전쟁 이전 수준보다 일산 약 500만 배럴 적은 수준입니다. 걸프 국가들의 수출은 정상치의 60~80% 범위에서 변동하고 있습니다. 동맹 내 소식통들은 2027년까지 생산 정책의 중대한 변화는 unlikely하다고 지적합니다. 향후 쿼터의 기반이 되는 생산 능력 재검토는 전쟁으로 인해 연기되었습니다.
미국 재고: 전략비축유, 1982년 이후 최저치
EIA에 따르면 10월 23일까지의 주간 미국 상업용 원유 재고는 189만 배럴 감소한 4억 1,060만 배럴을 기록했습니다. 더욱 시사적인 것은 전략석유비축유(SPR) 상황입니다. SPR 재고는 약 2억 8,300만 배럴로 감소했습니다. 이는 1982년 10월 이후 최저치이며 설계 용량의 40% 미만입니다. 감소는 가격 안정을 위해 1억 7,200만 배럴을 방출하겠다는 워싱턴의 약속에 따른 것입니다. 새로운 충격을 완화하기 위한 미국의 비축유 활용 여력은 점점 제한되고 있습니다.
가스 및 LNG: 유럽, 사상 최저 재고로 겨울 진입
유럽 가스 시장은 2022년 이후 가장 긴장된 시기를 겪고 있습니다. 10월 28일 근월물 TTF 선물은 장중 MWh당 100.9유로까지 상승했습니다. 비교하자면, 분쟁 발발 전인 2월 가스 가격은 약 30유로였습니다. EU 지하저장고는 약 75% 충전되어 있습니다. 이는 2009년 이후 이 시기 기준 최저치이며, 5년 평균은 약 89%입니다. 브뤼셀은 이미 지하저장고 충전 목표를 90%에서 80%로 완화했습니다.
가스 시장의 주요 요인:
- 카타르: 라스라판 수출 능력의 약 17%가 수년간 가동 중단;
- 아시아: 현물 LNG 가격이 MMBtu당 30달러를 넘어, 유럽이 아시아 구매자들과 물량 확보 경쟁 중;
- 미국: Henry Hub는 MMBtu당 약 3달러로 유지되어 유럽 가격과의 격차가 거의 10배에 달하며, 이는 미국 LNG 수출을 뒷받침.
전력 및 재생에너지: 풍력이 가격을 억제
고가 가스에도 불구하고 10월 19일 주간 유럽 대부분 시장에서 전력 도매가격이 하락했습니다. 주된 원인은 높은 풍력 발전량입니다. 프랑스와 네덜란드에서는 주간 가격이 29% 하락했습니다. 10월 23일 프랑스는 10월 하루 기준 사상 최대 풍력 발전 기록인 415GWh를 달성했습니다. 재생에너지는 가격 안정화 역할을 입증하고 있습니다. 다만 분석가들은 풍력 약화와 난방 수요 증가에 따라 이번 주 전력 가격 상승을 예상하고 있습니다. 가스 발전이 다시 한계 가격을 결정할 전망입니다.
석탄: 가스 쇼크가 수요를 되살려
발전용 석탄은 LNG 시장 위기의 주요 수혜자 중 하나입니다. 호주 벤치마크인 Newcastle는 톤당 약 150달러에 거래되고 있습니다. 이는 연초 대비 약 40% 높은 수준이며, 10월 6일 가격은 152.2달러로 2024년 가을 이후 최고치를 기록했습니다. 아시아와 유럽의 에너지 기업들이 고가 가스에서 석탄으로 전환하면서 호주, 인도네시아, 남아프리카공화국, 러시아 수출업체들을 뒷받침하고 있습니다.
러시아 석유 수출: 고가 운임과 아시아 경쟁
10월 25일까지 4주간 러시아 해상 석유 수출은 일평균 355만 배럴로 5주래 최저치를 기록했습니다. 반면 지난주 선적량은 일평균 385만 배럴로 증가했습니다. 주간 수출 수입은 약 26억~28억 달러를 유지하고 있습니다.
수출 구조의 주요 추세:
- 서부 항구에서 인도로 향하는 Urals 운임이 배럴당 약 30달러로 사상 최고치 기록;
- 9월 중국향 공급은 일평균 168만 배럴로 증가, 인도향은 일평균 180만 배럴로 감소;
- 인도 정유공장들이 부분적으로 이라크, 사우디아라비아, 브라질산 원유로 전환.
러시아 석유제품: 수출 금지와 시장 안정화
러시아 내수 연료 시장은 점차 위기에서 벗어나고 있습니다. 휘발유, 디젤, 선박용 연료의 임시 수출 금지는 2026년 8월 1일부터 2027년 1월 31일까지 시행됩니다. 디젤 및 선박용 연료 생산업체의 경우 10월 말에 별도의 기한이 적용됩니다. 시장은 향후 수출 체제에 대한 결정을 기다리고 있습니다. 10월 15일 랴잔 정유공장 공격 이후 러시아 정유공장에 대한 추가 확인된 타격은 없었습니다. 10월 중순 평균 소매 연료 가격은 리터당 약 78.7루블이었습니다. 벨라루스, 인도, 카자흐스탄산 휘발유 수입은 최소 연말까지 계속될 것입니다.
전망 및 일정: 투자자들이 주목해야 할 사항
세계은행은 수정 전망에서 2026년 에너지 가격이 약 32% 상승하고 2027년에는 12% 하락할 것으로 예상합니다. 이는 공급의 점진적 정상화 시나리오입니다. 향후 며칠간 에너지·연료 복합체 시장은 다음 이벤트에 주목할 것입니다:
- 10월 30일 — 원자재 거래소 월말 마감 및 미국 시추 활동 데이터;
- 11월 1일 — 12월 생산 관련 OPEC+ 7개국 회의;
- 11월 3일 — 미국 중간선거, 이후 이란을 둘러싼 군사적 긴장 고조 리스크 증가;
- 11월 초 — 난방 시즌 개시와 함께 유럽 지하저장고 가스 인출 동향.
석유 및 가스 시장은 하나의 뉴스가 가격을 수 퍼센트 포인트 움직일 수 있는 '헤드라인 트레이딩' 국면을 유지하고 있습니다. 석유 기업, 정유공장, 트레이더, 에너지 기업에게 이는 상당한 리스크가 지속되는 가운데 높은 수익성을 의미합니다. 헤지와 유동성 관리가 연말까지 최우선 과제가 되고 있습니다.