석유 및 에너지 뉴스: 2026년 9월 11일 금요일 — 브렌트 유가 $102 위에서 고정, 유럽 가스 €80 초과
세계 연료 에너지 복합체는 2026년 9월 11일 금요일 가격 충격 상태로 맞이하고 있습니다. 브렌트유는 5월 말 이후 처음으로 배럴당 $102 이상에서 거래되고 있으며, 유럽의 가스 벤치마크인 TTF는 2023년 1월 이후 처음으로 €80/MWh를 초과했습니다. 또한 EU의 가스 저장 시설은 계절적 기준인 80% 이상에 비해 단 2/3만 채워져 있습니다. 이러한 상황의 발단은 전쟁 시작 이후 가장 큰 범위의 해상 공격이 오르무즈 해협에서 발생했으며, 홍해에서도 두 번째 전선이 열렸습니다. 투자자, 석유 및 연료 회사, 정유소 운영자, 가스, 석탄, 전기 및 재생 에너지 시장의 참가자들에게 핵심 질문은 세계 경제가 에너지원에 대한 수요가 붕괴되기 전에 얼마나 더 많은 지정학적 프리미엄을 흡수할 수 있을까 하는 점입니다.
오늘의 주요 주제: 오르무즈 해협의 유조선 전쟁이 새로운 수준으로 확장됨
수요일 밤, 미국은 오만 만과 하르그 섬 근처에서 이란 유조선 5척을 침몰시키며 9월 초 워싱턴에서 발표한 '유조선 대 유조선' 정책을 실행했습니다. 테헤란은 오르무즈 해협 근처에서 10척의 선박을 공격했으며, 요르단에 있는 미국 군사 기지 엘-아즈락에 대한 미사일 공격을 감행했습니다. 해양 모니터링에 따르면 최소 1명의 유조선 승무원이 사망했으며, 또 다른 1명은 실종 상태입니다. 이는 전쟁이 시작된 이후 상업 해운에 대한 가장 큰 일련의 공격입니다.
석유 및 가스 시장의 물리적 상황은 세 가지 방향으로 악화되고 있습니다:
- 금지 구역 확대. 이란 혁명수비대는 차바하르에서 오만 만을 거쳐 아라비아 해까지의 해상 제한 구역을 선언하고 바레인과 쿠웨이트 해안에 있는 유조선 승무원들에게 즉시 선박을 떠나라고 요청했습니다.
- 보험 및 용선. 새로운 사건은 '비허가' 경로를 따라 항해하는 선박의 군사적 위험 접근성을 사실상 제로로 줄이며, 이는 해협을 통한 통관을 최소 수준으로 유지합니다.
- 환경적 위험. 페르시아 만에 손상되거나 침수된 유조선들은 담수화 시설 및 걸프 국가의 해안 인프라에 위협을 가하고 있습니다.
석유: 브렌트 $102, WTI $96 — 시장이 가격 예상을 수정하고 있음
금요일 아침의 석유 시장 주요 지표는 다음과 같습니다:
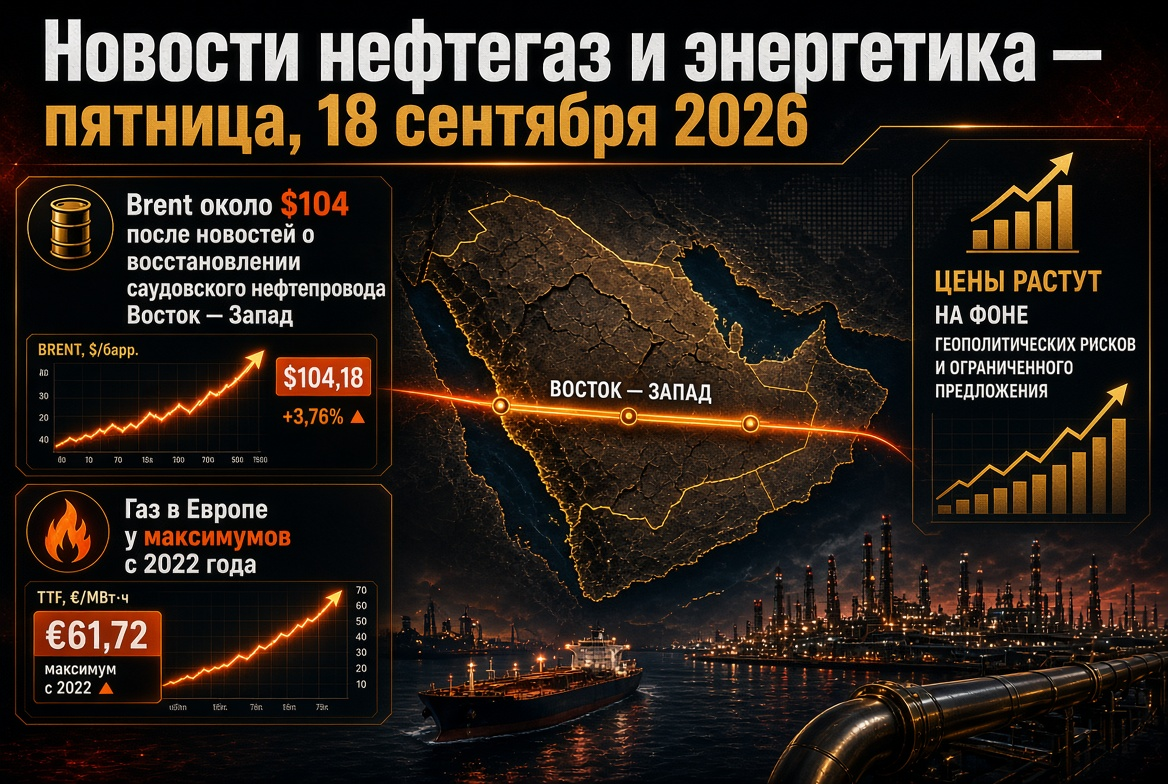
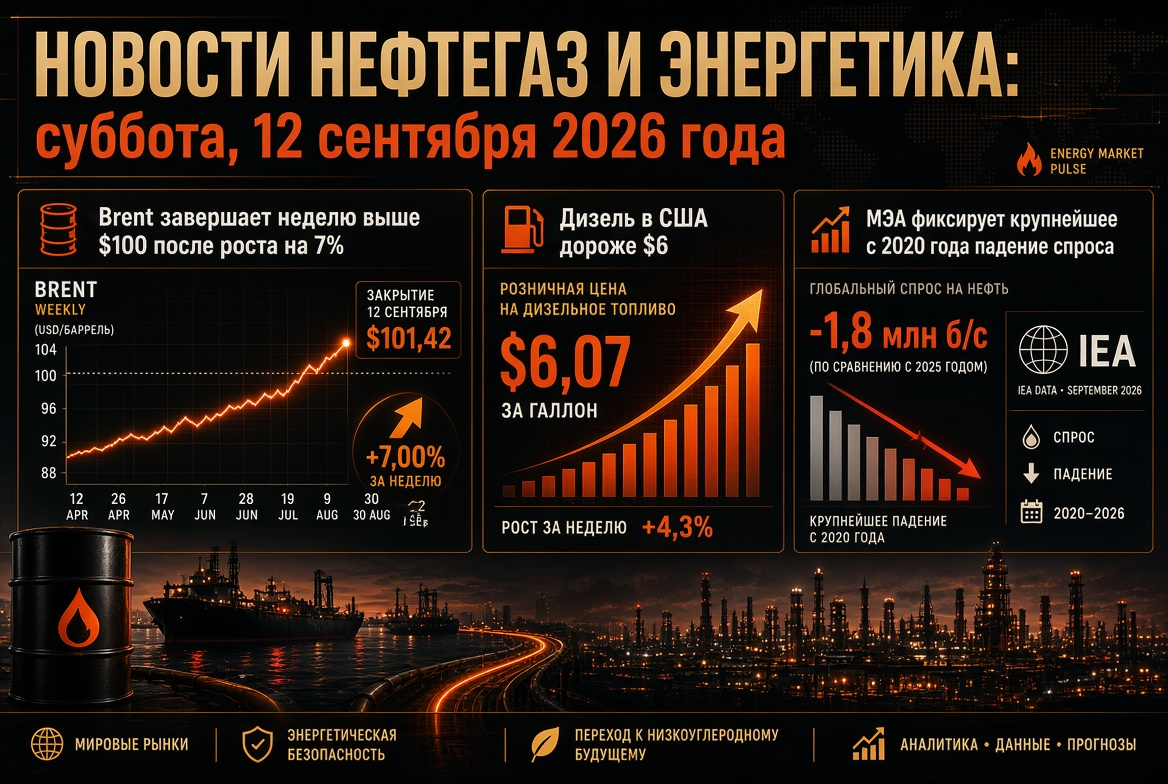
- 브렌트(11월 계약, ICE): 수요일에 3.4% 상승하여 $101.21에 도달했고, 목요일에는 잠시 $102.4–102.9에 도달하며 5월 22일 이후 최고치를 기록했습니다. 연간 최대치는 $126.41(4월 30일)로, 이는 오르무즈의 ‘곰’ 시나리오 기준점으로 남아 있습니다.
- WTI(10월 계약, NYMEX): 배럴당 $96–97에 고정되었습니다.
- 예측: 미국 에너지부의 9월 전망에서는 2026년 하반기 브렌트 평균 가격이 약 $90이 될 것으로 예상되며, 2027년에는 $74로 하락할 것이라고 밝혔습니다. 현재의 가격에 비춰보면, 두 날 후 이미 구식으로 보이는 수치입니다. 여러 아시아 은행의 장기 모델은 12개월 후 $113–114를 가리킵니다.
재고 및 물리적 균형
미국 규제 기관의 추정에 따르면 세계 석유 재고는 올해 초부터 약 4억 배럴 감소하였으며, 중동에서의 생산 회복은 2027년 2분기로 미루어졌습니다. 미국의 전략비축유는 약 2억 8660만 배럴로, 1980년대 초반 이후 최저입니다. 미국의 상업 석유 재고는 목요일로 연기된 주간 보고서를 앞두고 4억 2450만 배럴로, 정유소 가동률은 98%였습니다. 디젤 재고는 5년 평균보다 14% 낮으며, 9월에는 1억 배럴 이하로 떨어질 것으로 예상됩니다.
OPEC+ 및 월간 보고서
7개 OPEC+ 국가들은 9월 6일 회의에서 6개월 연속 생산량을 늘린 후 10월 쿼터를 변경하지 않기로 결정했습니다. 다음 회의는 10월 4일에 열릴 예정입니다. 목요일에 발표되는 OPEC의 월간 보고서는 2026년 소비 증가 전망을 58만 배럴/일로 하향 조정한 후 수요의 틀을 설정합니다. 국제 에너지 기구는 3분기에 180만 배럴/일의 부족에도 불구하고 전세계 수요가 160만 배럴/일 감소할 것으로 전망하고 있으며, 걸프에서 830만 배럴/일의 생산이 여전히 중단된 상태입니다.
홍해: 후시트의 자잔 정유소 공격으로 석유 수출의 제2전선 개설
오르무즈에 시장이 주목하는 동안, 예멘의 후시트들은 9월 7일부터 8일 사이에 사우디 아람코의 자잔 정유소(400,000 배럴/일)와 자잔 및 아브하의 저장 시설에 드론과 미사일로 일련의 공격을 감행했습니다. 공장은 가동 중단되었으며, 리야드를 중심으로 한 연합은 '위협의 근원에 대해 응징할 것'이라고 약속했습니다. 동시에 후시트들은 모하 항구 부근에서 전투를 벌이며 바브 엘 만델 해협에 접근하고 있습니다.
이 전선이 세계 에너지에 미치는 중요성은 과소평가할 수 없습니다. 오르무즈 해협이 닫히자, 사우디아라비아는 '동서 파이프라인'을 통해 얀부 터미널로 수출을 재배치했으며, 6월에는 왕국의 해상 공급의 90% 이상이 이 경로를 통해 이뤄졌습니다. 후시트가 발표한 금수 조치로 인해 아시아 물량은 수에즈를 통해 전환해야 하며, 이는 항해를 약 30일 연장하고 운송 비용을 증가시키고 있습니다. 얀부에 대한 위협은 중동 석유의 마지막 주요 우회 경로에 대한 위협입니다.
유럽 가스 시장: TTF €80 초과, 저장소 67% — 15년 만에 최악의 겨울 시작
전방 계약 TTF는 목요일에 €80.3–80.8/MWh($985/1,000㎥)에 거래되었으며, 2023년 겨울 이후 처음으로 €80을 초과했습니다. 분쟁이 시작된 이후 가격은 약 150% 상승하였고, 연초 대비 120% 이상 상승했습니다. 영국의 NBP는 200펜스에 근접했습니다. 가격 상승의 원인은 다음과 같습니다:
- 페르시아 만에서의 유조선 공격과 카타르의 액화천연가스(LNG) 수출 중단;
- JKM-TTF 스프레드의 확대가 아시아로 스팟 물량을 끌어들임;
- 기록적으로 낮은 재고: 9월 9일 기준 EU의 저장소는 67.33% (718.7억 입방미터) 채워져 있으며, 5년 평균은 약 84%입니다.
국가별 불균형이 여전히 심각합니다: 독일 약 53%, 오스트리아 67%, 프랑스 71%, 이탈리아 83%입니다. 유럽의 운영자들은 기록적인 속도로 가스를 주입하고 있지만, 4년 만에 최고 가격으로 진행되고 있습니다. 반면 미국 시장에서는 헨리 허브가 1Mmbtu 당 $2.8 이하로 하락하여, 미국 LNG 수출업자들의 대서양 재정거래가 역사적 규모에 이르고 있습니다.
LNG 및 석탄: 카타르의 재고 부족을 아틀란틱과 석탄 발전이 메우고 있음
라스 라팜 단지가 손상되면서 카타르의 약 17% 수출 능력이 중단되었습니다. 완전 복구는 5년이 소요될 것으로 예상되며 연간 약 200억 달러의 수익 손실이 발생할 것입니다. 오르무즈의 경우 약 15척의 LNG 유조선이 대기 중이며, 2척은 항구에서 화물 적재 중입니다. 시장은 빈 유조선의 귀항을 재선적 이상의 사전 준비로 보고 있지만, 해협을 통과하지 않으면 이는 신호일 뿐 배송은 아닙니다.
석탄 부문에서 LNG 위기는 예상치 못한 수요 창출의 기회가 되고 있습니다. 유럽과 아시아에서 가스에서 석탄으로의 전환 양은 4000만~6000만 톤으로 추정되며, 한국의 석탄 발전량은 거의 40% 증가했으며, 일본에서는 11% 이상 증가했습니다. 뉴캐슬 가격은 인도네시아 수출 지연으로 인해 약 $130/톤에서 유지되고 있으며, 2026년 세계 석탄 수요는 약 3% 증가하여 9.1억 톤에 이를 것으로 예상됩니다.
석유제품 및 정유소: 정제 마진 증가, 러시아는 내수시장을 수동적으로 유지
세계 중간 유류 시장은 여전히 가장 긴축된 세그먼트입니다. 아시아와 유럽에서 디젤 및 항공유의 부족이 크래킹 스프레드를 다년 최대치로 유지하고 있으며, 미국 정유소의 가을 정기 유지보수는 일시적으로 공급을 감소시키고 있습니다. 자잔 정유소의 중단으로 배럴당 20만 배럴 이상의 수출량이 시장에서 제거되었습니다.
러시아의 내수 석유제품 시장은 수동적으로 운영되고 있습니다:
- 휘발유 수출에 대한 전체 금지가 2027년 1월 31일까지 연장되었으며, 거래소 판매 기준은 10%로 축소되었습니다(그 중 8%는 지정 거래)며, 사실상 자유 시장에는 약 2%의 생산만 남아 있습니다;
- 거래소 지수는 결핍에도 불구하고 역설적으로 감소하고 있습니다: 9월 8일 상트페테르부르크 거래소에서 Aи-92의 평균 가격은 69,200 루블/톤, Aи-95는 71,800 루블/톤으로 세션당 거래량은 11,600톤으로 일반 기준의 3배 이하입니다;
- 원인은 드론 공격 이후 정유소의 가동 중단에 따른 계약 배송 지연으로 가격 간격이 25,000 루블/톤에 달하고 있습니다;
- 결핍은 인도에서의 해상 휘발유 수입으로 최대 40만 톤에 의해 보완되고 있습니다.
전력 및 재생 에너지: 에너지 전환이 유일하게 예측 가능한 트렌드
원자재 혼란 속에서 전력 분야의 구조적 변화가 가속화되고 있습니다. 세계 전력 수요는 데이터 센터, 전기차 및 에어컨에 의존하여 2026년 3.6% 증가할 것으로 보이며, 재생 가능한 에너지원은 세계 생산에서 처음으로 석탄을 초과하게 됩니다. 태양광 발전은 약 600 TWh 증가하며 수력 뒤에서 두 번째로 높은 위치에 오릅니다. 그러나 단기적으로는 취약성이 유지되고 있으며, 유럽에서 풍력 비중이 주 초에 수요의 15% 아래로 떨어져 가스와 전기 요금 상승으로 직접 연결되었습니다. TTF의 유로당 상승은 축전기, 네트워크 투자 및 장기 '그린' 전력 계약의 경제성을 증가시킵니다.
캘린더: 금요일에 에너지 분야 시장 참가자들이 주목해야 할 사항
- OPEC의 월간 보고서와 미국 에너지부의 석유, 휘발유 및 디젤 재고에 대한 주간 통계에 대한 시장 반응.
- 8월 미국의 인플레이션 데이터: 원자재 충격으로 인해 연준의 긴축 발언 가능성이 높아지고 있으며, 이는 석유에 대한 투기 수요를 억제합니다.
- 예멘에 대한 연합의 성명과 얀부 터미널의 상태에 대한 어떤 신호.
- 유럽의 저장소 주입 동향과 스프레드 JKM–TTF를 스팟 LNG에 대한 경쟁 지표로서의 역할.
- 상트페테르부르크 거래소에서의 주간 결과와 러시아 규제 기관의 거래소 규범 및 연료 수입에 대한 결정.
투자자 및 에너지 분야 기업을 위한 결론 및 위험
- 석유. $100의 저항 수준은 지지로 전환되었으며, 분기 시나리오는 $85(긴장 완화 시)에서 $120(홍해의 선박 및 인프라에 대한 새로운 공격 시)까지 범위가 있습니다.
- 가스. 유럽은 역사적으로 적은 재고를 가지고 난방 시즌에 진입합니다; 추운 겨울에는 TTF가 €90–100/MWh를 초과할 경우 기본 시나리오가 될 것입니다.
- 석탄. 동북아시아와 유럽 일부 지역은 카타르 LNG가 회복될 때까지 석탄 소비가 증가할 것으로 보이며, 최소한 2027년 봄까지 지속될 것입니다.
- 석유제품 및 정유소. 크래킹 스프레드는 갈등 지역 외부에서 정유업체들의 마진을 지지하고 있으며, 러시아에서는 독립 주유소로부터 수직 통합 기업으로 이윤이 이전되고 있습니다.
- 재생 에너지 및 전력. 지정학적 변동성 속에서 태양광 및 풍력 발전, 저장 장치 및 네트워크에 대한 장기 자본 유입이 유일하게 지속 가능한 투자 아이디어로 남아 있습니다.
세계 석유 및 에너지의 하루 결론: 두 개의 해양 chokepoint인 오르무즈와 바브 엘 만델이 동시에 공격받고 있으며, 이들의 상태가 OPEC+ 쿼터 및 거시 통계보다 석유, 가스 및 전기 가격을 결정할 것입니다. 에너지 분야 시장 참가자들에게는 시나리오 계획, 물류 공급 다각화 및 헤징의 규율이 결정적으로 중요합니다.