10월 22일 거래 시작 전 주요 사항
- 석유: 브렌트 — 약 110달러/배럴, WTI — 약 99달러/배럴; 올해 들어 석유 가격은 약 75% 상승했습니다.
- 지정학: 테헤란은 호르무즈 해협이 미국이 이란의 조건을 수용할 때까지 폐쇄될 것이라고 발표했습니다.
- 가스: TTF — 약 88유로/MWh, 유럽의 저류소는 약 74~75%가 채워져 있습니다.
- 비축: 미국의 전략적 석유 비축량은 1982년 이후 최저치입니다.
- 석탄: 뉴캐슬 — 약 150달러/톤, 2년 만의 최고치입니다.
석유 시장: 브렌트, 5개월 최고치
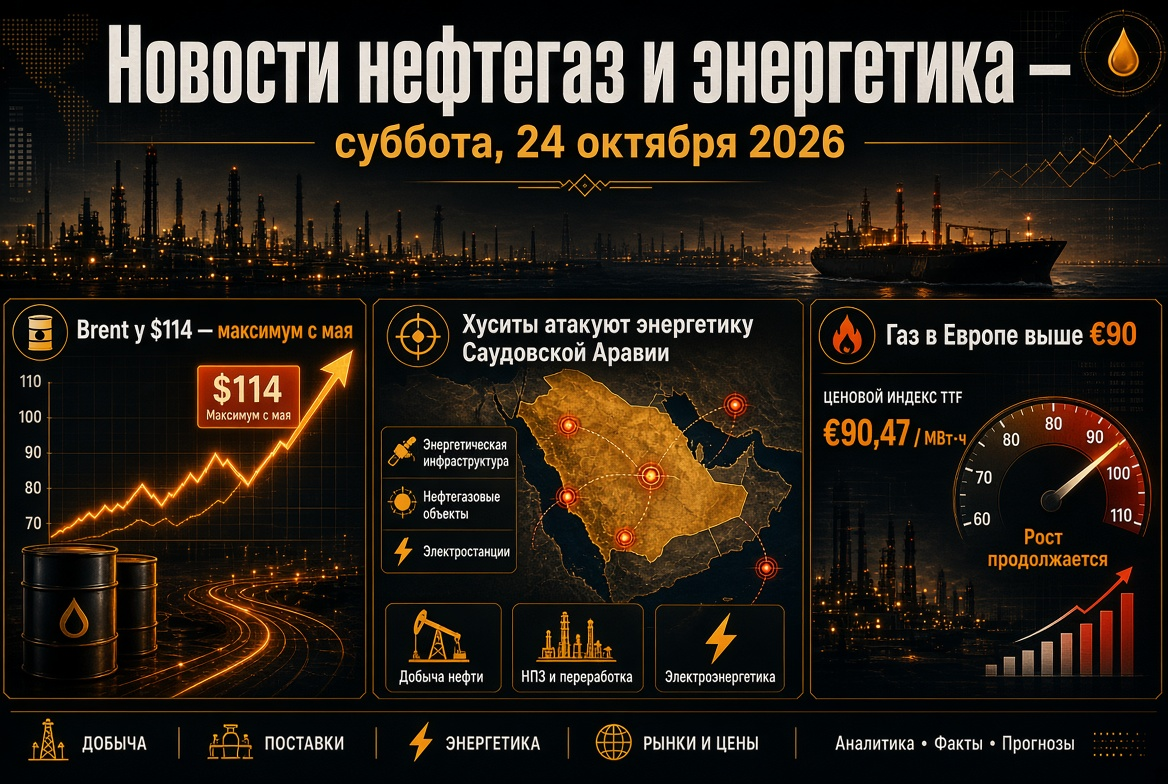
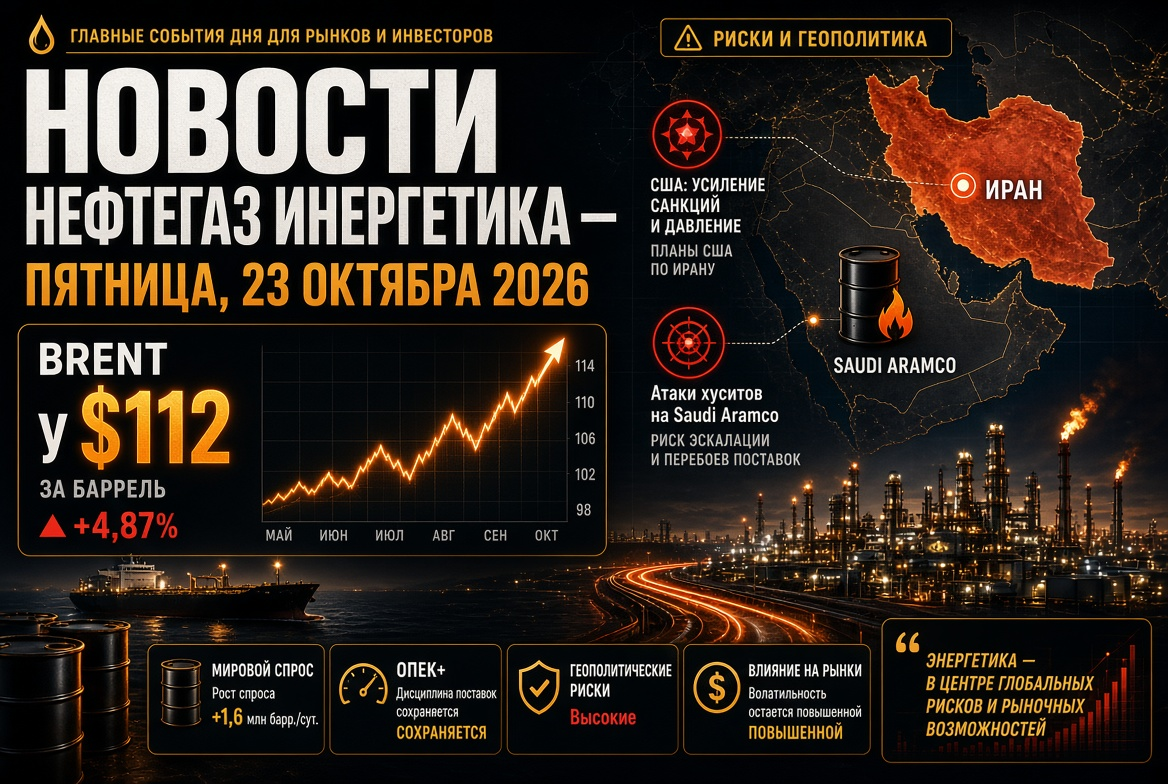
석유 가격은 10월에 가장 변동성이 큰 날들 중 하나를 겪었습니다. 화요일 12월 브렌트 계약 가격은 105.95달러에서 111.99달러까지 6달러 이상 변동하며 5월 중순 이후 최고치를 기록했습니다. 하락은 미국과 이란의 근접 거래에 대한 소문으로 촉발되었으나, 수요일에는 석유 가격이 다시 배럴당 110달러를 초과했습니다.
시장은 세 가지 요인에 의해 지원받고 있습니다:
- 미국의 재고 감소. 업계 데이터 API는 석유, 가솔린 및 경유의 재고 감소를 기록했습니다. 이전 주 EIA는 원유 상업 재고가 860만 배럴 감소하여 4억 1560만 배럴에 도달했다고 보고했습니다. 이는 5년 평균보다 약 3% 낮은 수치입니다.
- 세계 시장의 공급 부족. EIA의 평가에 따르면 3분기 글로벌 석유 재고는 하루 평균 190만 배럴 감소했으며, 4분기에도 이 감소세가 지속될 것입니다.
- 위험 프리미엄. 오만 만에서의 선박 공격이 선박 임대료 및 보험료를 높은 수준으로 유지하고 있습니다.
호르무즈 해협과 유조선 전쟁: 외교가 굴러가지 않다
호르무즈 해협의 위기는 2월 28일 시작되어 230일 이상 지속되고 있습니다. 이란 외무부 장관 아바스 아락치가 미국과의 간접 연락이 파키스탄과 카타르를 통해 진행되고 있다고 확인했으나, 해협은 미국이 이란의 조건을 수용할 때까지 폐쇄될 것입니다. 미국 국무장관 마르코 루비오는 협상 성사에 매우 어려움이 많다고 언급하며 이란의 핵 프로그램이 주요 쟁점임을 강조했습니다.
분석가들은 공격의 지리적 범위가 확대되고 있음을 강조하고 있습니다: 탱커에 대한 공격은 해협을 넘어 오만 만까지 이르고 있으며, 이는 선박 간 석유 화물 전송에 위협이 되고 있습니다. 이란 만국으로부터의 석유 수출은 부분적으로 회복된 반면, LNG 공급은 거의 마비된 상태입니다.
사우디아라비아, 후시들 공격의 위험: Saudi Aramco에 대한 리스크
두 번째 긴장 지점은 예멘 후시들이 사우디 석유 인프라에 대한 공격을 감행한 것입니다. 10월 14일 밤 로켓 공격이 다흐란에 있는 Saudi Aramco 본부에 가해졌으며, 행정 타워의 세 개의 상층이 피해를 입었으나 인명 피해는 없었습니다. 앞서 후시들은 리야드와 얀부에 있는 Aramco 시설에 대한 공격을 선언했습니다. 이 무장 집단은 왕국의 석유 시설에 대한 공격을 계속하겠다고 약속하여 세계 최대 석유 수출 업체이자 이 지역의 정유소에 대한 리스크를 지속적으로 남깁니다.
OPEC+: 쿼터 동결, 2027년 기본 수준에 주목
OPEC+의 주요 7개국인 사우디아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리, 오만은 11월 생산 목표 수준을 변경 없이 유지하고 있습니다. 주요 쿼터는 다음과 같습니다:
- 사우디아라비아 — 약 1,050만 배럴/일;
- 러시아 — 약 990만 배럴/일;
- 이라크 — 약 440만 배럴/일.
8월 그룹의 실제 생산량은 약 2,500만 배럴/일로, 전쟁 이전 수준보다 약 500만 배럴 낮습니다. 동맹의 결정은 실물 시장에 제한된 영향을 미치며, 주요 논의는 2027년의 생산 능력 감사 및 기본 생산 수준으로 옮겨지고 있습니다. UAE가 OPEC에서 탈퇴한 이후 이 과정은 더욱 중요해지고 있습니다. 다음 회의는 11월 1일에 예정되어 있습니다.
전략적 비축: 미국의 SPR, 1982년 이후 최저
미국의 전략적 석유 비축량은 2억 8,300만 배럴로 떨어졌으며, 이는 1982년 10월 이후 최저치로, 약 40%의 계획 용량에 해당합니다. 미국 에너지부는 IEA의 조정된 개입의 일환으로 추가로 1,700만 배럴을 시장에 제공하였습니다. 3월에 32개국은 4억 배럴의 기록적인 방출에 합의했으며, 10월 초에는 G7 국가들이 추가로 1억 배럴의 석유 및 디젤 연료에 합의했습니다.
이는 시장에서 '안전 마진'이 고갈되고 있음을 의미합니다: 향후 비축량 회복이 수요 요인이 되어 2027년 석유 가격을 지지할 것입니다.
가스와 LNG: TTF, 4년 최고치
유럽 가스 시장은 에너지 균형의 주요 취약성 지점으로 남아 있습니다. TTF 허브의 가격은 88.41유로/MWh로 상승했으며, 이는 거의 4년 만의 최고치이며, 올해 들어 200% 이상 증가했습니다. 주요 요인은 다음과 같습니다:
- 유럽의 지하 저장소 채우기 비율이 약 74~75%로 시즌 평균 86~89%에 비해 낮습니다;
- 10월 카타르의 LNG 수출은 60만 톤으로 감소할 것으로 보이며, QatarEnergy의 불가항력 조치는 11월 말까지 연장되었습니다;
- 노르웨이 Kårstø 가스 처리 시설의 예기치 않은 가동 중단.
ING는 겨울철 가스 평균 가격 전망을 73유로/MWh로 상향 조정했습니다. 은행의 4분기 미드 포캐스트는 약 71유로/MWh로, 이는 시장 시세보다 낮고 위험 프리미엄이 지속되어 있음을 나타냅니다.
석탄, 전기 및 재생 가능 에너지
가스 가격의 충격이 석탄 수요를 증가시켰습니다. 호주 벤치마크 뉴캐슬 가격은 현재 톤당 약 150달러로, 전년 동기 대비 45% 상승하였으며, 10월 6일에는 152.20달러에 도달하여 2024년 10월 이후 최고치를 기록하였습니다.
유럽 전력 시장은 오히려 재생 가능 에너지 덕분에 회복력을 보이고 있습니다:
- EU의 일일 전력 시장 평균 가격은 7% 하락하여 103유로에서 91유로/MWh로 조정되었습니다;
- 청정 에너지원이 EU 전력 생산의 약 73%를 차지하고 있습니다;
- 1월부터 8월까지 태양광 발전량은 기록적인 36.4 TWh로 증가했습니다.
재생 가능 에너지는 사실상 가스에서 전기로의 가격 충격 전달을 완화시켜 태양광 및 풍력 프로젝트와 에너지 저장 시스템에 대한 투자 매력을 유지하고 있습니다.
러시아: 석유 제품, 정유소 및 수출 제한
러시아의 석유 제품 시장은 여전히 엄격한 규제를 받고 있습니다. 가솔린 수출 금지 조치는 2027년 1월 31일까지 지속되며, 고유가 생산업체에 대한 경유 수출 제한 조치는 정유소의 가을 수리를 사유로 10월 말까지 연장되었습니다. 연료의 가공량 및 주식 판매 데이터는 제한된 접근 정보를 기준으로 재편되었습니다.
높은 석유 가격과 워싱턴의 제재 완화 언급은 러시아 주식이 6월 중순 이후 최고치에 도달하는 데 기여하고 있으며 루블을 지지하고 있습니다. 중국에 대한 러시아 석유의 할인이 감소했습니다. 러시아 중앙은행의 10월 23일 회의가 주목받고 있습니다.
투자자가 주목해야 할 사항: 일정 및 시나리오
- 10월 22일: 미국 EIA의 석유 및 석유 제품 재고에 대한 최신 데이터에 대한 시장 반응, 미국 가스 재고에 대한 주간 통계.
- 10월 23일: 러시아 중앙은행의 기준 금리 결정.
- 11월 1일: 12월 채굴 정책에 대한 OPEC+ 회의.
- 11월 초: 미국 중간선거, 이후 이란에 대한 워싱턴의 정책 수정 가능성.
석유 및 가스 부문에 대한 기본 시나리오는 브렌트유가 105~115달러/배럴 범위에서 유지될 것으로 예상되며, 호르무즈에 대한 실제 진전이 나타날 때까지 지속될 것입니다. 미국과 이란 간의 거래는 위험 프리미엄을 신속하게 해제할 수 있으며, 반면에 페르시아만 인프라에 대한 추가 타격은 석유 가격을 연간 최고치인 120달러 이상으로 다시 돌릴 수 있습니다. 가스 시장에서는 유럽의 날씨와 카타르의 LNG 공급 재개 일정이 결정적인 요인이 될 것입니다.