석유 시장: 지정학적 프리미엄이 브렌트를 105달러 이상 유지
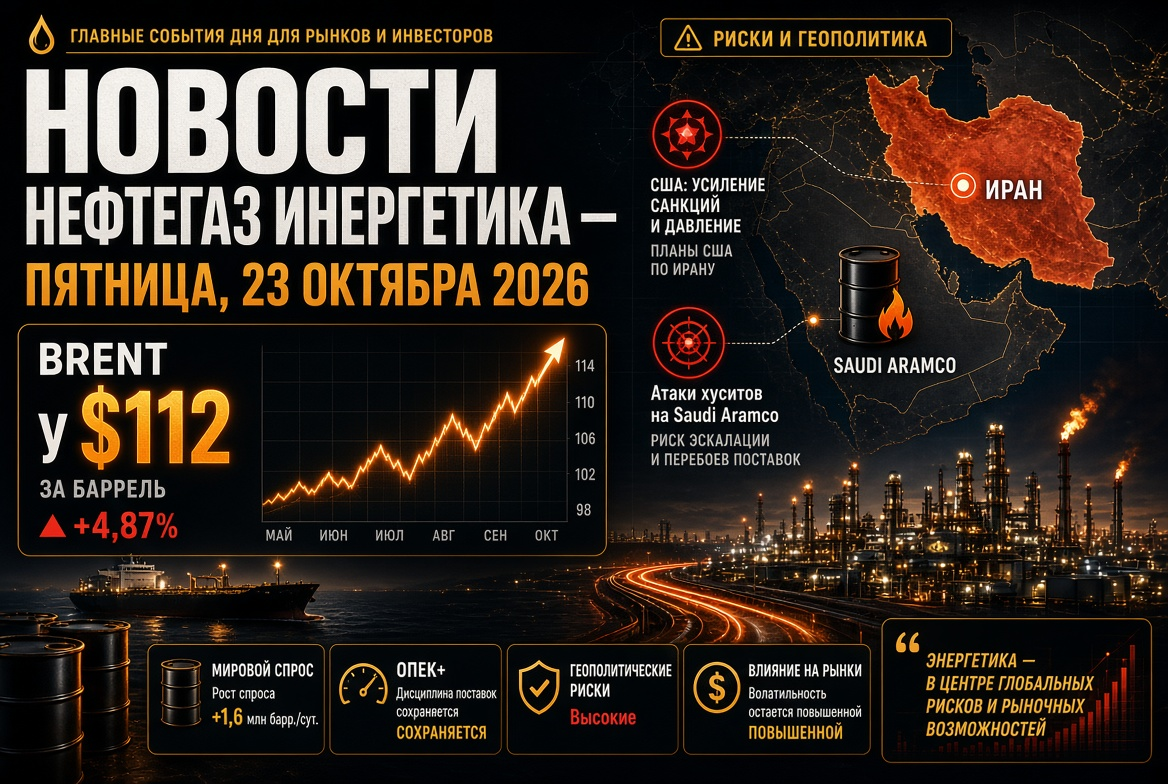
10월 14일 거래 종료 시 브렌트의 12월 선물 계약은 배럴당 106.3~106.5달러에서 거래되었고, 하루 중 107.15달러까지 상승했다. 미국의 WTI는 약 95달러에 거래되고 있다. 작년 이맘때 석유 가격은 약 62~63달러였으므로, 12개월 동안의 상승률은 70% 이상이다.
가격 상승의 주요 원인은 다음과 같다:
- 오르무즈 해협. 선박에 대한 공격이 계속되고 있다: 테헤란과 조율되지 않은 경로를 따라가는 유조선이 해양 지뢰에 의해 파손되며, 10월 13일 해협 출구에서 컨테이너선이 침몰했다. 이란은 해협의 완전 개방을 워싱턴이 제시한 7가지 조건의 이행과 연계하고 있다.
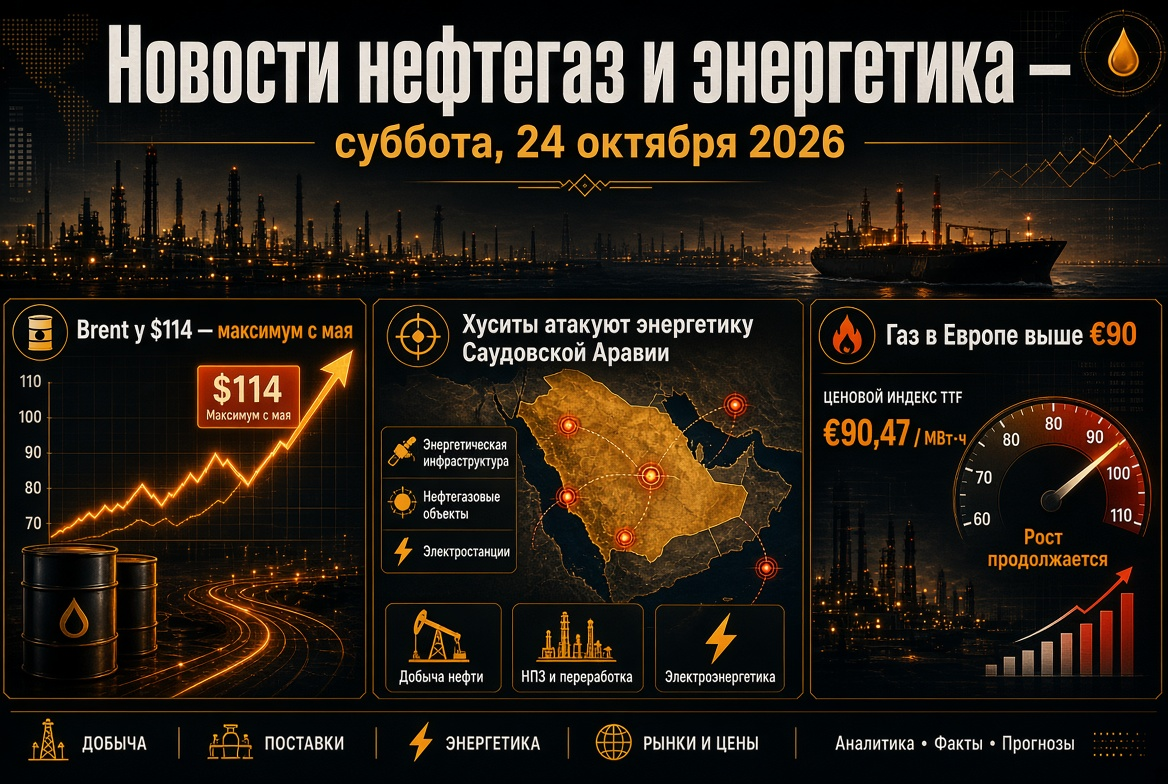
- 사우디 아라비아에 대한 후티 반군의 공격. '안사르 알라' 운동은 다흐란과 동부 주, 리야드의 정유 시설 및 수도 공항에 대한 사우디 아람코의 공격 사실을 공표하며, 목표 목록을 확대할 것임을 약속했다.
- 장외 시장과 물리적 시장 간의 괴리. 가격 에이전시의 추정에 따르면 실제 원자재의 가격은 배럴당 약 129달러로, 종이 브렌트보다 상당히 비쌉니다.
- 기록적인 해상 운송료. 발트해 및 흑해의 러시아 원유를 인도로 운송하는 비용은 배럴당 27~32달러이며, 라스 타누라에서 로테르담으로의 운송은 2025년부터 2달러에서 35달러 이상으로 급등했다.
분석가들은 향후 몇 주간 WTI 가격이 90~100달러 사이에서 변동할 것으로 예상하며, 중동에서의 추가적인 긴장은 브렌트를 120달러 이상의 봄 최고치로 되돌릴 수 있다.
IEA 보고서: 석유 수요 감소는 주요 위기와 유사
IEA의 10월 보고서는 석유 및 가스 부문에 대한 주요 분석 이벤트가 되었다. 주요 수치는 다음과 같다:
- 세계 석유 수요는 2026년까지 하루 261만 배럴 감소하여 1억 238만 배럴에 이를 것이며 (예측치는 약 11만 배럴 하향 조정됨).
- 2026년 세계 석유 공급은 하루 580만 배럴 감소하여 1억 700만 배럴에 이를 것이다.
- 소비 증가로의 복귀는 2027년 3월 이후로 예상되지 않으며, 2027년 수요는 약 1억 438만 배럴에 이를 것이지만 여전히 2025년 수준에는 미치지 못할 것이다.
- 가장 큰 손실은 특별히 아시아에서 정제유와 석유화학 원료에 발생한다.
IEA는 전략적 비축 유통을 가속화하는데, 3월의 기록적인 결정 이후 4억 배럴을 시장에 출시하라고 촉구하고 있다. OPEC는 여섯 번째 연속으로 2026년 수요 전망을 하향 조정했지만, 2027년 성장을 상향 조정하며 고갈된 비축을 보충해야 한다고 언급했다.
OPEC+: 쿼터 동결, 실제 생산량은 계획 아래
OPEC+ 7개 국가는 11월 석유 생산 목표를 변경하지 않기로 했다. 쿼터는 다음과 같이 분배된다:
- 사우디 아라비아 — 10,478만 배럴;
- 러시아 — 9,949만 배럴;
- 이라크 — 4,431만 배럴;
- 쿠웨이트 — 2,676만 배럴;
- 카자흐스탄 — 1,628만 배럴;
- 알제리 — 1,007만 배럴;
- 오만 — 841,000 배럴.
실제로 쿼터는 많은 부분이 문서에 남아 있다: 전쟁과 물리적 제약으로 인해 여러 참가자의 실제 생산량은 목표치를 상당히 밑돌고 있다. 동아시아 연합의 구조도 2026년 5월 1일 UAE의 OPEC 및 OPEC+ 탈퇴 이후 변화했다. '7국'의 다음 회의는 11월 1일로 예정되어 있으며, 모니터링 위원회의 회의는 11월 29일로 예정되어 있다.
러시아 및 미국의 디젤 거래: 석유 제품 시장의 새로운 변수
석유 제품 시장은 10월 9일 러시아 대통령과 미국 대통령 간의 전화 통화를 통해 합의된 내용을 반영하고 있다. 미국 재무부는 러시아 디젤에 대한 제재를 임시로 완화하는 면허를 발급했다. 거래 조건은 다음과 같다:
- 10월에는 30만 톤 이상의 디젤이 미국 및 세계 시장에 공급될 것이다;
- 11월에는 추가로 50만 톤, 이후 약 100만 톤;
- 향후에는 러시아 정유소의 상태에 따라 월 최대 300만 톤까지 가능하다.
모스크바는 디젤 수출에 대한 제한을 조기 해제한다. 이는 러시아 석유기업에 추가 외환 수입과 정유업체의 가동 촉진을 의미한다. 워싱턴에게는 의회 선거를 앞두고 연료 가격을 낮추는 도구가 된다. 유럽 외교는 이 거래를 비판하며 새로운 제재를 발표했다. 이 거래의 실행 가능성에 대한 질문이 남아 있다: 여름 동안의 정유소 공격 이후 일부 정유 소의 가동력이 여전히 복구되고 있다.
에너지 정전: 인프라를 위한 미약한 휴식기
10월 11일 도널드 트럼프는 러시아와 우크라이나 간의 에너지 인프라 공격 중단에 대한 상호 합의인 '에너지 정전'의 효력이 발효되었음을 발표했다. 크렘린은 이 아이디어를 긍정적으로 평가했으나 공식적인 조건은 발표되지 않았다. 10월 12일에는 우크라이나 에너지 시설에 대한 공격이 계속되었으며, 10월 13일에서야 그러한 공격이 없는 첫 날이 기록되었다. 에너지 시장 참가자들에게는 이 휴식기가 중요하다: 정유소에 대한 공격은 2026년 세계의 디젤 부족을 초래한 요인 중 하나가 되었다.
가스 및 LNG: 유럽은 재고 부족으로 겨울을 맞이
유럽의 가스 시장은 세계 에너지 산업에서 가장 긴장이 가득한 부문이다. TTF 허브에서의 선물 가격은 86~87유로를 기록하여 2022년 12월 이후 최고치에 도달했으며, 연간 상승률은 약 170%에 달한다. 그 원인은 다음과 같다:
- 라스라프안 시설이 손상된 후 카타르의 LNG 수출 감소;
- 유럽의 가스 저장시설은 계절적 정상 수준인 약 90%에 비해 약 73%에 불과하다;
- 아시아와의 액화천연가스에 대한 치열한 경쟁.
일부 분석가는 급속한 주입 덕분에 4분기 동안 56유로 수준을 유지할 것으로 예상하고 있지만 가스 시장에서의 물리적 제약은 외교적 발언으로 해결되지 않는다. 주목할 만한 점은, 지난 9개월 동안 러시아의 아틱 LNG가 유럽 항구로의 공급이 약 9.5% 증가했다는 점이다.
석탄: 아시아의 주요 연료로의 복귀
LNG 부족은 석탄을 이 위기의 주요 수혜자로 만들었다. 뉴캐슬 석탄은 톤당 약 149~150달러에 거래되며, 3년 최고치에 근접하고 있으며 연간 40% 이상 상승했다. 아시아의 LNG 가격이 약 25달러인 상황에서 고품질 석탄은 발전 회사들에게 약 80% 저렴하다. IEA는 2026년까지 석탄에 대한 기록적인 세계 수요를 예상하고 있으며, 중국, 인도, 일본, 한국 및 일부 유럽 국가들이 석탄 발전을 늘리고 있다. 4분기는 전통적으로 수입이 피크에 도달하는 시기이므로, 연말까지 석탄 수출은 상당히 증가할 수 있다. 인도에서는 10월 1일 기준으로 연료 재고가 25% 이하인 발전소의 수가 85개에 이르렀다.
재생 가능 에너지 및 전력 산업: 발전의 기록과 네트워크 문제
에너지 전환은 석유 및 가스 충격 속에도 계속되고 있다. 2025년, 재생 가능 에너지원은 100년 만에 처음으로 세계 전력 생산에서 석탄을 초과했다. 최근의 기록은 다음과 같다:
- 호주: 10월 11일, 호주의 주요 전력 시스템에서 지붕 태양광 패널의 발전량이 17.5GW에 도달했으며, 태양광의 소비 비중은 72%에 달했다;
- 인도: 하루 태양열 발전이 9월 30일 최대치를 갱신했다;
- 미국: 5월, 태양광 발전이 처음으로 석탄 발전을 초과했다.
이와 반대로 재생 가능 에너지의 발전 제한이 기록적인 수치를 보이고 있으며, 정점 기간 동안 전력 가격이 부정적으로 변동하고 있다. 이는 에너지 회사들이 에너지 저장 시스템 및 전력망 인프라에 대한 투자가 중요해지고 있음을 확인해준다.
러시아 연료 시장: 규제 기관의 통제 아래 안정화
러시아의 석유제품 내수 시장은 불안정한 안정화 상태에 있다:
- 평균 소매 휘발유 가격 — 리터당 78.73루블, 디젤 — 86.72루블;
- 올해 들어 휘발유 가격은 21% 상승하며, 전체 인플레이션을 크게 초과하고 있다;
- 상장기업의 AИ-92는 주간 기준으로 69.4천 루블로 하락했으나, AИ-95는 70.9천 루블로 상승했다;
- FAS는 35개 지역과 연료에 대한 가격 협약을 체결했다.
주요 위험 요소는 예정에 없는 정유소 수리이다: 디젤 수출 확대는 외부 의무를 균형 잡는 것과 국내 시장을 완전히 보장해야 하는 과제를 요구한다.
에너지 산업 투자자 및 참가자에게 중요한 사항
- 석유: 지정학적 프리미엄이 유지된다; 브렌트의 기본 범위는 100~110달러로, 페르시아만의 인프라 공격 시 급등 위험이 있다.
- 석유제품: 디젤은 가장 부족한 제품으로 남아 있으며; 러시아의 공급과 IEA의 전략적 비축이 프리미엄을 일부 낮출 수 있다.
- 가스: 유럽 가격은 날씨와 주입 속도에 민감하며; 차가운 겨울은 TTF 가격을 100유로 이상으로 올릴 수 있다.
- 석탄: 아시아의 계절적 수요 피크에 따라 연말까지 가격 지지가 유지된다.
- 중요 날짜: OPEC+ 회의는 11월 1일이며, 미국과 유럽의 석유 및 가스 재고에 대한 데이터 발표가 있을 예정이다.
세계 에너지는 2026년 가을에 공급 충격과 수요 압박 상태에 있다. 석유 및 가스 회사들에겐 높은 수익과 증가된 위험의 시기이며, 소비자들에겐 비싼 에너지 시간이자 재생 가능 에너지 및 저장 산업에겐 가속화된 성장의 기회가 열린다.