석유 시장: 외교가 가격에 압박을 가하고, 지정학이 프리미엄을 유지하다
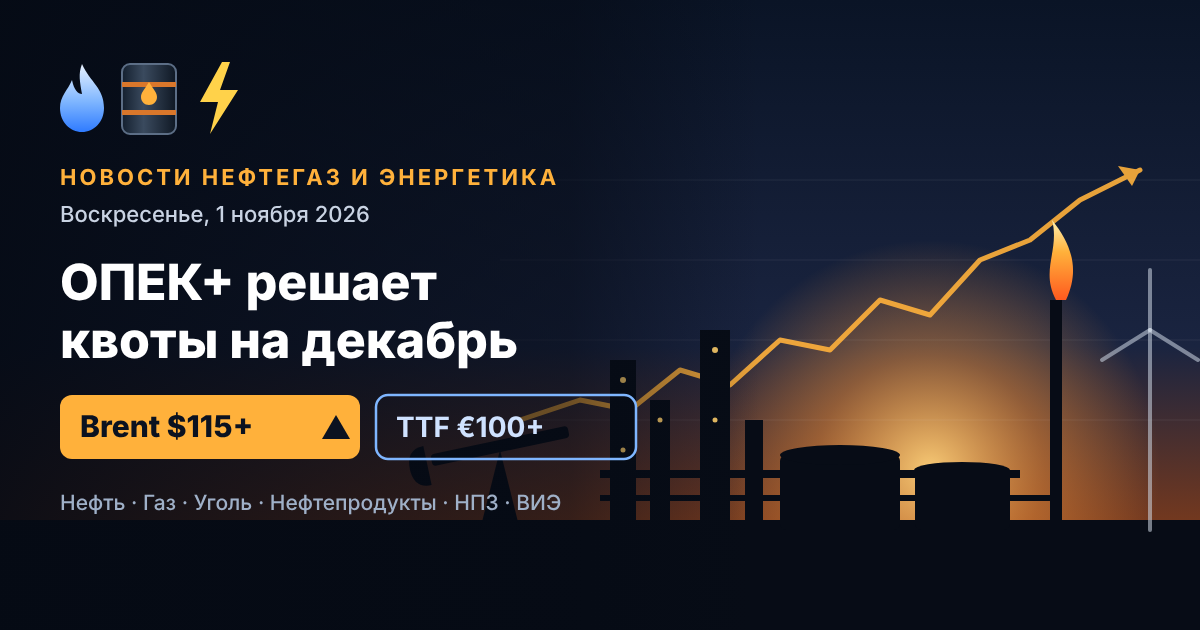
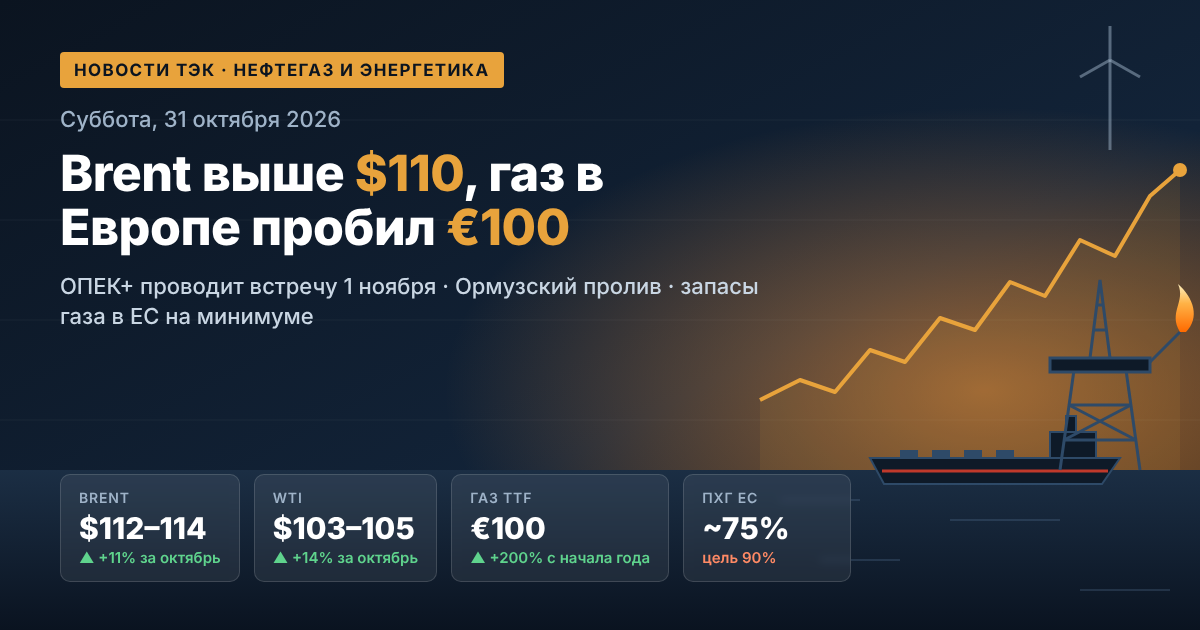
화요일에 브렌트 1월 선물은 배럴당 $110 미만으로 떨어졌고, 가까운 12월 계약은 $114-116의 범위에서 거래되었습니다. 이러한 계약 간의 격차는 시장이 즉시 공급되는 석유에 상당한 프리미엄을 지불하고 있음을 보여주는 깊은 백워드화입니다. WTI는 약 $101에 머물고 있으며, 브렌트- WTI 스프레드는 약 $9로 좁혀졌습니다.
석유 가격 동태를 결정짓는 주요 요인들:
- 외교적 경로. 사우디 아라비아, 터키 및 파키스탄 대표단이 주 초 테헤란에서 회담을 갖고 지속적인 연락을 유지하기로 합의했습니다. 이는 전쟁 랠리 동안 판매자에게 중요한 첫 번째 주장이 됩니다.
- 미국 정치 일정. 워싱턴은 11월 3일 중간 선거까지 이란에 대한 새로운 공격을 계획하지 않을 것이라고 이전에 언급하여 급격한 고조의 위험을 일시적으로 줄입니다.
- 통화정책. 연준은 9월에 3년 만에 금리를 인상하였으며, 비싼 석유는 인플레이션 압력을 강화하고 향후 긴축에 대한 기대를 상승시켜 원자재 자산에 대한 수요를 억제합니다.
- 기술적 그림. 가격은 연간 범위의 최상부에서 정체되고 있으며, 일부 분석가는 조정을 예상하는 반면, 새로운 고조 상황에서는 연말까지 $120로의 움직임이 배제되지 않습니다.
호르무즈 해협과 페르시아 만: 물리적 석유 공급 위험
외교적 신호에도 불구하고, 인프라 관련 위험은 전례 없는 상태로 남아 있습니다. 지난주 이란은 하루에 7척의 유조선 손상을 발표했고, IRGC는 두 대의 슈퍼탱커가 폭발한 "무단" 남쪽 경로의 지뢰 매설을 발표했습니다. 예멘 후세인은 사우디 아람코의 시설에 대한 공격을 계속하고 있으며, 회사는 동부 지방 본부에서 직원을 대피시켰습니다.
그렇긴 해도 중동에서의 석유 수출은 역설적으로 회복되었습니다: 선박 추적 데이터에 따르면, 10월 18일까지의 주간 수출량은 하루 2400만 배럴을 초과했습니다 — 전쟁 전 수준보다 높습니다. 사우디 아람코는 해협을 우회하여 홍해 항구로의 파이프라인을 통해 공급량을 세 배 이상 늘렸지만, 전쟁 위험 보험 비용은 여전히 선박 가격의 약 3%를 차지합니다.
OPEC+: 문서상의 할당량과 11월 1일 회의
동맹의 7개 주요 참여국인 사우디 아라비아, 러시아, 이라크, 쿠웨이트, 카자흐스탄, 알제리 및 오만은 두 달 연속으로 생산 목표를 유지했습니다. 리야드의 할당량은 하루 1050만 배럴이고, 러시아는 990만 배럴입니다. 그러나 8월 그룹의 실제 생산량은 하루 약 2500만 배럴로, 전쟁 전 수준보다 약 500만 배럴 낮습니다. 다음 회의는 11월 1일로 예정되어 있으며, 시장은 2027년까지 할당량의 변화를 기대하지 않고 있으며 전쟁으로 인해 참가국의 생산 능력 검토가 지연되었습니다. 러시아의 Urals는 브렌트에 대해 배럴당 $8~15의 디스카운트를 받고 있습니다.
가스 시장: 유럽은 15년 만의 낮은 재고로 겨울을 맞이하다
11월 TTF 선물은 월요일에 천 입당 $1133으로 상승하였으며 — 이는 2022년 12월 이후 최고치입니다. 화요일에 가격은 약 $1100으로 조정되었으며, 12월 계약은 €96/MWh에서 거래되고 있습니다. 이는 지난 겨울의 평균 수준보다 거의 세 배 높은 수치입니다.
가스 가격 상승의 주요 요인들:
- 페르시아 만의 LNG 부족. 이 지역에서 제공되던 전 세계 액화가스 공급의 약 20%에 해당하는 공급량이 현저히 감소했으며, 두 개의 카타르 액화라인이 1280만 톤의 처리 능력으로 3년 이상 중단되었습니다.
- 저조한 저장소. EU의 저장소는 약 74.9% (약 800억 입방미터)로 채워져 있으며, 이는 5년 평균보다 14-15% 포인트 낮습니다. 유럽 연합 집행위원회는 12월 1일까지 목표를 90%에서 80%로 하향 조정했습니다.
- 아시아와의 경쟁. 유럽 구매자들은 스팟 LNG에 대해 과도한 비용을 지불해야 합니다.
- 기후 요인. 한파로 인해 EU의 여러 국가들이 예상보다 일찍 가스를 소비하기 시작했습니다.
분석가들은 혹독한 겨울이 예상될 경우 가격이 천 입방미터당 $1200~1400로 오를 수 있다고 예측합니다.
모스크바의 가스 수출국 포럼 정상 회담: 세계 가스 시장에 대한 신호
블라디미르 푸틴은 가스 수출국 포럼 정상 회담에서 산업에 심각한 혼란이 있다고 언급하며, 유럽 소비자들의 비용 증가를 러시아 에너지 자원의 단절과 연관지었습니다. 주요 요점은 다음과 같습니다:
- 세계 가스 수요는 세기 중반까지 연간 5.5 조 입방미터로 증가하고, 국제 거래는 1.7 조 입방미터에 이를 수 있습니다;
- 시장을 안정시키기 위해 충돌 중단과 제재 해제가 필요합니다;
- 생산자들에게는 스팟 가격의 두 배 증가보다 안정성이 더 중요합니다;
- 러시아는 북극에서 미국 파트너와의 공동 작업 가능성을 검토하고 있습니다.
크렘린은 유럽에 대한 가스 공급 재개에 관심이 있는 구매자와 논의할 준비가 되어 있다고 밝혔습니다.
정유 및 정유소: 디젤 부족과 러시아 내 규제
세계 석유 제품 시장은 원유 시장보다 상당히 긴장된 상태를 유지하고 있습니다. 미국에서의 중유와 디젤 선물은 갤런당 약 $4.9로 거래되고 있으며, 이는 작년의 두 배 이상의 가격입니다. 중간 증류유의 부족은 정제 마진을 유지하고, 원유에 접근할 수 있는 독립적으로 운영되는 정유소에 유리합니다.
러시아에서는 2027년 1월 31일까지 휘발유, 디젤 및 선박 연료의 완전한 수출 금지가 발효되고 있습니다. 올해 초부터 휘발유 소매 가격은 약 20.5% 상승했으며, 디젤은 13.4% 증가했습니다. 10월 중순 기준으로 휘발유 평균 가격은 리터당 78 루블로 하락했지만, 상황은 여전히 불안정합니다: 정유소는 최대 가동으로 운영되고 있으며, 예정된 정비 작업은 연기되었고, 정제에 대한 데이터는 비밀로 유지되고 있습니다.
전력 및 재생 가능 에너지: 에너지 위기가 에너지 전환을 가속화하다
비싼 화석 연료는 재생 가능 에너지의 경제적 논리를 강화합니다. 2026년 봄에는 세계적으로 풍력 및 태양광 발전이 처음으로 가스 발전을 넘어 22%의 전력 생산 비율을 보였으며, 가스는 20%를 차지했습니다. 미국에서는 연말까지 86GW의 신재생 발전 용량이 기록적으로新增될 것으로 예상되며, 이 중 90% 이상이 태양광, 저장 시스템 및 풍력에서 올 것입니다. 인도네시아, 한국 및 기타 여러 국가는 재생 가능 에너지 프로그램을 가속화하며, 이를 에너지 안전 및 LNG 수입에 대한 의존도를 줄이는 도구로 보고 있습니다.
석탄: 아시아 수요가 가격을 지탱하다
높은 가스 가격은 동북 아시아의 일부 에너지 시스템이 석탄으로 전환하도록 유도합니다. 10월 호주 뉴카슬의 에너지 석탄 가격은 3년 최고치에 도달하였으며, 2026년 평균 가격 예상치는 톤당 약 $130 FOB입니다. 그러나 재생 가능 에너지의 증가는 수입을 제한하고 있으며, 중국, 인도 및 일본의 올해 석탄 구매 예측이 하향 조정되었습니다.
투자자에게 중요한 점: 주간 주요 지표
- 이란과의 협상 — 석유와 LNG에 대한 주요 요소; 진전은 일부 지정학적 프리미엄을 완화할 수 있습니다.
- 미국의 주간 석유 재고 데이터 — 수요와 공급의 균형에 대한 신호입니다.
- 유럽 중앙은행의 결정 — 유로 및 달러로 표시된 가스 가격에 미치는 영향입니다.
- 11월 1일 OPEC+ 회의 — 기본 시나리오는 할당량 유지입니다.
- 11월 3일 미국 선거 — 워싱턴의 외교 정책 변화 리스크가 있습니다.
- 유럽의 날씨 및 가스 재고 — 겨울철 가스 및 전력 가격의 지표입니다.
석유 및 가스 시장은 높은 변동성 상태를 유지하고 있으며, 외교 뉴스 및 페르시아 만의 사고는 한 거래 세션에서 가격을 몇 퍼센트씩 변화시킬 수 있는 가능성이 있습니다. 석유, 가스 및 연료 회사와 원자재 분야 투자자들에게 향후 2주가 난방 시즌의 시작 전 현재 가격 수준의 내구성을 시험하는 시기가 될 것입니다.