유가: 브렌트 5개월 최고치 기록
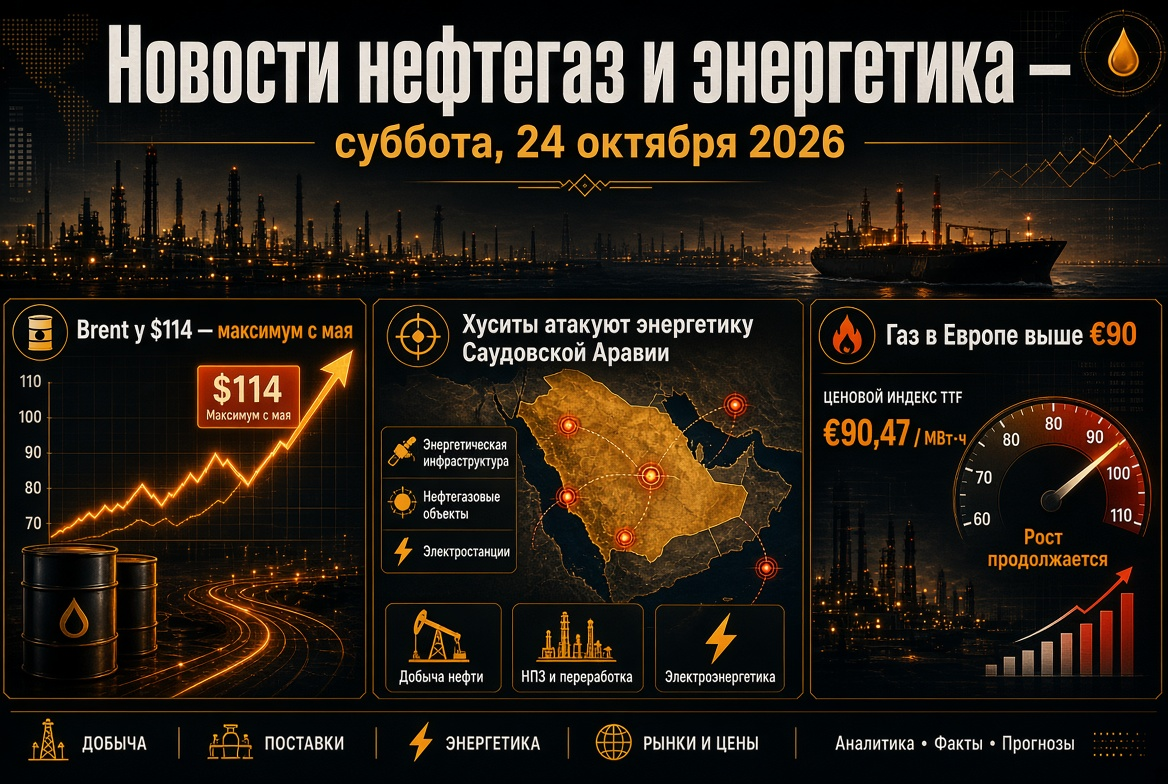
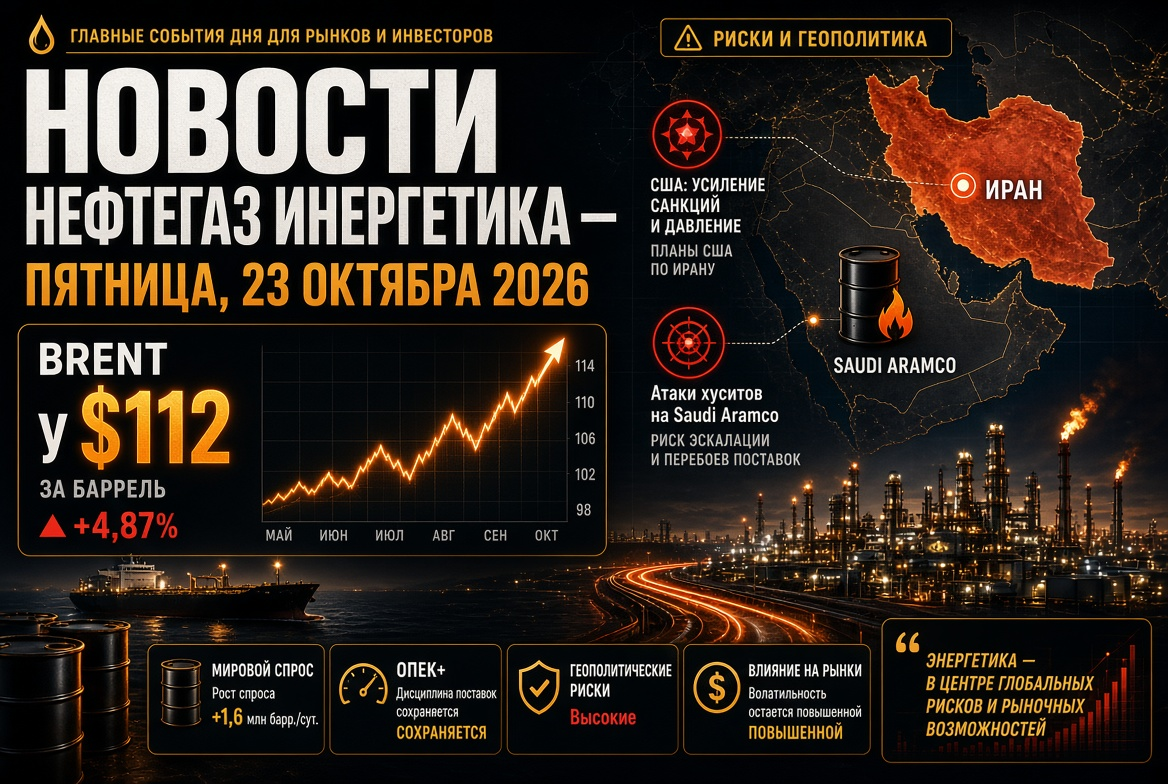
12월 브렌트 원유 선물은 화요일 배럴당 109-111달러 범위에서 거래되었습니다. 11월 WTI 계약은 약 99-100달러에서 거래되었습니다. 10월 초 이후, 유가는 약 10% 상승했으며, 1일에는 브렌트유가 약 100달러였습니다. 유가는 다음 세 가지 요인의 영향을 받고 있습니다:
- 지정학적 프리미엄. 트레이더들은 페르시아만과 홍해에서의 공급 중단 위험을 가격에 반영하고 있습니다.
- 재고 감소. EIA에 따르면, 10월 9일까지의 주간 미국 상업 원유 재고는 860만 배럴 감소하여 4억 1560만 배럴에 이릅니다. 정제유 재고는 1억 260만 배럴로, 5년 평균보다 약 12% 낮은 수준입니다.
- 상반된 수출 흐름 평가. 미국 에너지부 장관 크리스 라이트는 페르시아만의 원유 수출이 전쟁 전 수준의 약 80%로 회복되었다고 밝히고 있습니다. 선박 추적 분석가들은 지난주 호르무즈 해협을 통한 원유 운송이 급격히 감소했다고 보고하고 있습니다.
중동: 사우디 아람코에 대한 공격과 해상 운송 위협
이날 석유 시장의 주요 이슈는 사우디 아라비아 내전 확산입니다. 후시족은 홍해 연안의 얀부에 있는 사우디 아람코 시설, 샤이바 유전, 리야드 및 아브하의 공항, 군사 시설에 대한 공격을 발표했습니다. 이전에 아람코 본사가 다흐란에서 공격받았습니다. 리야드는 FII 투자 포럼을 내년으로 연기했습니다.
해상 이동 경로의 상황 또한 악화되고 있습니다:
- 지난 2주간 18척 이상의 선박이 공격을 받았습니다;
- 호르무즈 해협 남쪽에서 유조선이 해양 기뢰에 의해 폭발했습니다;
- 지난주 지역을 통한 일일 원유 운송량은 850만 배럴로 감소했으며, 이는 이전 주의 2000만 배럴 이상에서 감소한 수치입니다.
이는 높은 변동성을 의미합니다: 아람코의 생산 또는 수출 시설에 대한 손상 확인이 있을 경우, 가격은 빠르게 몇 달러 상승할 수 있습니다.
OPEC+ 및 IEA: 쿼타 유지, 연말까지 공급 부족
OPEC+의 주요 7개 회원국은 11월 생산 목표 수준을 변경하지 않기로 했습니다. 사우디 아라비아의 쿼타는 하루 1050만 배럴, 러시아는 990만 배럴, 이라크는 440만 배럴입니다. 2026년에 합의된 증가는 대부분 문서상에 그쳤습니다. 8월, 이 일곱 국가는 하루 약 2500만 배럴을 생산했으며, 이는 전쟁 전 수준보다 약 500만 배럴 낮은 수치입니다. 연합의 다음 회의는 11월 1일로 예정되어 있습니다.
IEA의 10월 보고서 주요 내용은 다음과 같습니다:
- 2026년 세계 원유 수요는 하루 260만 배럴 감소할 것입니다.
- 2026년 세계 공급은 하루 580만 배럴 감소할 것입니다.
- 시장 균형은 연말까지 공급 부족 상태로 유지될 것입니다.
- 2027년까지 중간 정제유 부족이 지속될 것입니다.
석유 제품 및 정유소: 디젤이 여전히 가장 부족한 품목
석유 제품 분야는 두 가지 충격을 받고 있습니다: 중동에서의 정제된 연료 수출 차질과 러시아 정유소의 손상이 겹쳤습니다. IEA는 2000만 배럴 이상의 디젤 연료를 비축에서 방출하기로 합의했습니다. 위기 대응 계획의 일환으로, 총 3억 3000만 배럴이 이미 시장에 공급되었습니다. 9월 세계 디젤 수출은 지난해보다 하루 약 70만 배럴 감소했습니다. 미국의 정유소는 약 93.5%의 가동률을 유지하고 있습니다. 이는 정유 마진과 독립 정제업체의 수익성을 높이고 있습니다.
러시아: 우랄 할인 증가, 인프라 위협
러시아의 석유 수출은 여러 측면에서 압력을 받고 있습니다:
- 시장 출하 경쟁. 발트해 항구에서 Dated Brent에 대한 Urals 할인은 배럴당 20.85달러로 확대되었습니다. 이는 중동에서의 공급 회복과 높은 운임으로 인한 수요 약세에 기인합니다. 발트해에서의 Urals 출하량은 지난주 21.9% 감소했습니다.
- 세금 기반의 증가. 10월 Urals 가격은 배럴당 약 104.7달러로, 9월의 92달러에 비해 대폭 상승했습니다. 이는 59달러의 예산 목표치를 크게 초과한 것입니다.
- 물류 공격. 10월 18일, 드론이 연간 1250만 톤 처리 능력을 가진 상트페테르부르크의 석유 터미널과 "루치" 석유 기지를 공격했습니다.
- 내부 시장 규제. 휘발유 수출 금지는 2027년 1월 31일까지 시행됩니다. 디젤 생산자에 대한 수출 제한은 10월 말까지 연장되었습니다. 정유소의 가동률에 대한 데이터는 9월 28일의 대통령령에 따라 비공개로 남아 있습니다.
가스 및 LNG: 유럽, 저장소 부족으로 겨울 진입
네덜란드 TTF 허브는 약 88유로/MWh에서 거래되고 있습니다. 연초 대비 가격은 세 배 이상 상승했습니다. EU의 가스 지하 저장소는 약 74% 가득 차 있으며, 10월 중순의 평균은 약 86%입니다. 세 가지 요인이 시장을 추가로 지지하고 있습니다:
- 세계 시장에서 카타르 LNG의 부재;
- 노르웨이 가스 가공 공장 Kårstø의 예기치 않은 가동 중단;
- 내년부터 시행되는 EU의 러시아 LNG 수입 금지.
결국, 결핍된 물량을 대체하기 위해 미국 LNG 수출업체가 주요 공급자가 되었습니다. 그러나 유럽은 아시아 구매자와의 경쟁이 치열해지고 있습니다.
석탄: 가스 위기 속에서의 르네상스
에너지 석탄은 다시 아시아 에너지 시스템의 보루/안전 연료로 자리매김하고 있습니다. 호주 기준 석탄 뉴캐슬은 약 150달러/톤에서 거래되고 있습니다. 이는 연초 수준보다 약 40% 높으며, 지난해보다 45% 높은 수치입니다. 10월 6일, 가격은 152.2달러에 도달하며 2024년 10월 이후 최고치를 기록했습니다. 호주 고등법원의 결정은 업계에 별도의 위험을 초래하고 있습니다: 석탄광 확장 승인 시, 규제 당국은 이제 해외에서의 석탄 연소로 인한 배출을 고려해야 합니다. 광산 회사들은 이것이 투자를 지연시킬 수 있다고 경고하고 있습니다.
전력 산업 및 재생 에너지: 가격 완충제로서의 재생 에너지
에너지 위기는 재생 에너지의 발전을 가속화시켰습니다. 6월, 태양광 발전은 EU 내에서 처음으로 가장 큰 전력 출처가 되었으며, 전체 생산의 약 25%인 52 TWh를 차지했습니다. 독일에서는 2023년 상반기 재생 에너지의 비중이 61.8%에 달했습니다. 태양광 발전 협회(SolarPower Europe)의 추정에 따르면, 중동 위기 시작 이후 태양광 에너지가 EU에 약 200억 유로의 가스 수입 절감을 가져왔습니다. 육상 풍력 발전에 대한 경매에서는 높은 경쟁률을 보이며, 독일에서 평균 약 50.6 유로/MWh로 2.5 GW가 배정되었습니다. 그럼에도 불구하고 겨울철, 약한 태양광 생산 시기에 전력 가격은 다시 비싼 가스와 연동될 것입니다.
2023년 10월 21일 에너지 산업 참가자들이 주목해야 할 사항
- 미국 원유 및 석유 제품 재고에 대한 EIA의 주간 보고서. 정제유와 정유소 가동률에 특별히 주의해야 합니다.
- 사우디 아람코 및 사우디 아라비아 에너지부의 발표. 얀부와 샤이바에서의 손상이 확인될 것인지가 중요합니다.
- 호르무즈 해협을 통한 유조선 운송 데이터와 운임 동향.
- TTF 동향 및 유럽 지하 저장소의 가스 추가 주입률.
- 11월부터 디젤 수출에 대한 러시아 정부의 결정.
- 11월 1일 회의를 앞두고 OPEC+의 신호 및 생산 능력 감사 진행 상황.
전반적으로 세계 석유 및 가스 시장은 공급자의 시장으로 남아 있으며, 기초적인 공급 부족이 지정학적 요인에 의해 심화되고 있으며, 석유 제품 재고는 감소하고 있습니다. 이는 투자자들에게 앞으로 몇 주간의 높은 변동성을 의미합니다. 이 가운데 석유 정제업체, LNG 수출업체 및 석탄 채굴업체의 입지가 가장 강해 보입니다.