벤처 시장, 2026년 10월을 상승세로 마감. Anthropic, IPO 신청서 제출, AI 칩·사이버보안·로봇공학 스타트업 수십억 달러 규모 라운드 유치, 펀드 초과 청약으로 클로징
10월 마지막 주는 2026년 벤처캐피털 업계에서 가장 활발한 한 주 중 하나였다. Anthropic의 공개 IPO 신청은 11월 한 달 내내 시장의 흐름을 규정짓고 있다. 동시에 사모자본은 계속해서 '순수' 소프트웨어에서 인공지능 인프라, 산업 자동화, 보안 분야로 이동하고 있다. 벤처 투자자와 펀드에게 이번 주는 두 가지 신호를 동시에 전달했다. 유동성 창구가 열리고 있으며, 대형 딜에 대한 자본 집중도가 계속 높아지고 있다는 점이다.
벤처 투자자를 위한 이번 주 핵심 트렌드
- AI 분야 메가 IPO. Anthropic이 S-1 증권신고서를 공개했다. 이는 공모시장이 인공지능 기업에 대해 갖는 수요를 시험하는 핵심 지표다.
- 애플리케이션보다 인프라. 가장 큰 자금 조달 라운드는 추론용 칩 제조사, 컴퓨팅 클라우드, 제조 플랫폼이 유치했다.
- 피지컬 AI. 로봇공학, 자율주행 건설 장비, 로봇화된 공장에 1억 달러 이상의 투자가 유입됐다.
- 사이버보안. 클라우드 및 AI 에이전트 식별자 보호는 벤처 투자에서 가장 경쟁이 치열한 분야 중 하나로 남아 있다.
- 펀드 펀드레이징. 유럽과 미국의 운용사들이 새로운 펀드를 클로징하고 있으며, 일부는 초과 청약을 기록했다.
Anthropic IPO: 벤처 시장의 핵심 시험대
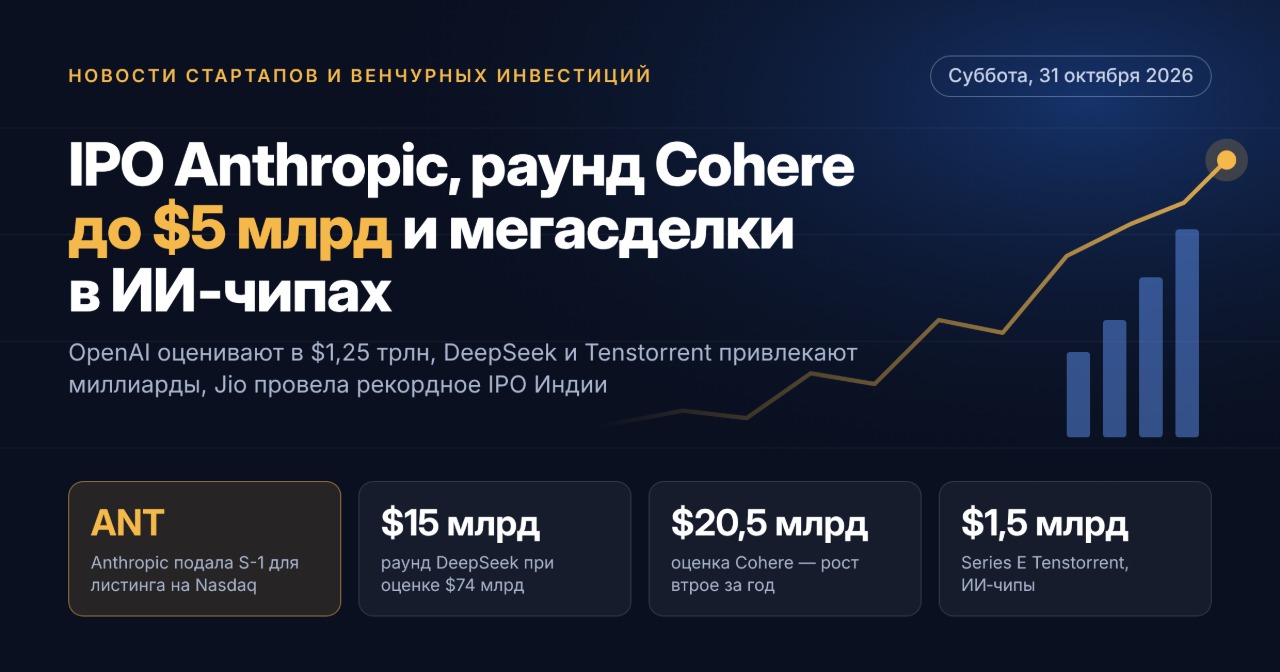
10월 26일 Anthropic은 S-1 양식을 공개 제출하고 나스닥 글로벌 셀렉트 마켓에 ANT 티커로 클래스 A 주식을 상장할 계획이다. 주관사는 골드만삭스와 모건스탠리다. 증권신고서에는 아직 주식 수와 가격 범위가 명시되지 않았다. 업계 소식통에 따르면 협상에서 1조 5,000억~2조 달러의 기업가치가 논의되고 있다. 약 650억 달러 규모의 마지막 시리즈 H 사모 라운드에서는 기업가치가 9,650억 달러로 평가됐다.
예상 상장 일정:
- 가격 범위가 포함된 수정 S-1 공개.
- 11월 9일 주에 시작될 수 있는 로드쇼.
- 추수감사절 전으로 예상되는 거래 개시.
벤처 펀드에게 이번 딜은 생성형 AI 전반의 밸류에이션 멀티플에 기준점을 제시한다. 특히 시장에서는 상장의 최대 수혜자가 전략적 파트너, 그중에서도 클라우드 사업자가 될 수 있다는 점을 논의하고 있다. 전통적인 벤처 투자자들은 이번 딜에서 상대적으로 존재감이 약하다.
거시적 그림: 3분기 이후의 벤처캐피털
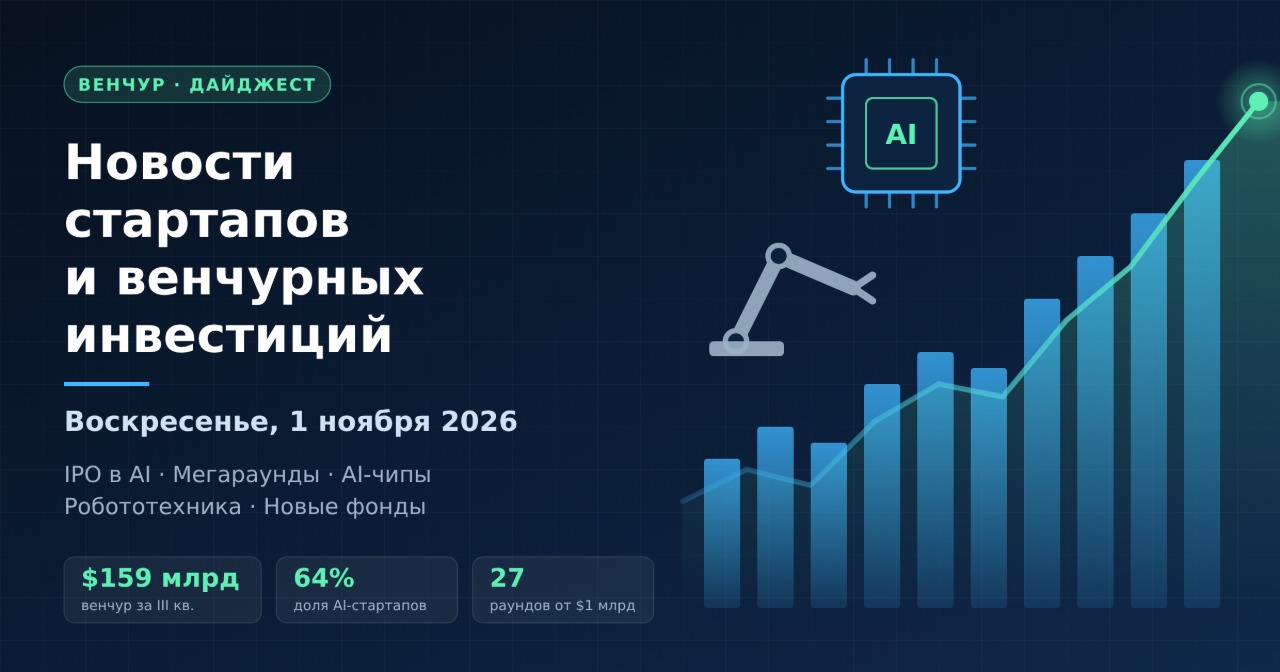
2026년 3분기 글로벌 벤처 투자 규모는 1,590억 달러를 기록했다. 이는 2분기 대비 25% 감소했지만, 전년 동기 대비 53% 증가한 수치다. 주요 지표는 다음과 같다:
- 인공지능 분야 스타트업이 1,020억 달러를 유치하며 전체 벤처캐피털의 64%를 차지했다;
- 사상 최대인 27개 기업이 10억 달러 이상 라운드를 클로징했으며, 이들이 분기 전체 규모의 거의 3분의 1을 차지했다;
- 9개월 누적 규모는 6,790억 달러로 사상 최고치를 기록했다;
- 초기 단계 자금 조달은 전년 대비 25% 증가한 406억 달러를 기록했다;
- 유럽은 4년 만에 가장 강력한 분기를 기록했다: 250억 달러.
10월 딜 통계는 시장이 여전히 높은 집중도를 보이고 있음을 확인시켜 준다. AI 1군 기업이 아닌 회사들은 여전히 시리즈 B와 C 라운드를 클로징하기 어려운 상황이다.
이번 주 메가 라운드: AI 인프라와 반도체
이번 주 최대 딜은 Re:Build Manufacturing의 라운드로, General Catalyst와 JPMorganChase가 주도해 미국 내 산업 생산 능력 확장을 위해 21억 달러를 조달했다. 다른 주목할 만한 라운드는 다음과 같다:
- FuriosaAI (한국) — 기업가치 29억 달러에 시리즈 D로 6억 2,000만 달러 유치. 추론 비용을 절감하는 프로세서를 개발하고 있다.
- General Compute — Blackbird가 주도한 시리즈 A로 1억 달러 유치.
- Hyperbolic — 분산된 AI 클라우드 제공업체를 통합하는 플랫폼에 3,000만 달러 유치.
10월 초에는 Flapping Airplanes가 기업가치 60억 달러에 시리즈 A로 10억 달러를 유치했고, Tenstorrent는 시리즈 E로 15억 달러를 조달했다. 트렌드는 명확하다. 벤처캐피털은 인공지능 확장의 경제학, 즉 에너지 효율성, 컴퓨팅, 모델 운영 비용에 자금을 공급하고 있다.
피지컬 AI와 로봇공학
로봇공학은 AI 인프라에 이어 두 번째로 매력적인 테마로 자리매김했다. 주요 딜은 다음과 같다:
- Bedrock Robotics — CapitalG가 주도한 시리즈 C로 6억 달러 유치, 건설 현장용 자율주행 굴착기 개발.
- Foundry Robotics — '제조 서비스' 모델로 운영되는 로봇화된 공장에 시리즈 A로 1억 달러 유치.
- Eka Robotics — a16z와 F-Prime이 기업가치 14억 5,000만 달러에 시리즈 A로 1억 5,000만 달러 투자.
- Arda Industries — 생산 자동화 플랫폼에 2억 3,200만 달러 유치.
이들 스타트업은 SaaS 기업과는 다른 경제 구조를 가지고 있다. 자본 집약도, 엔지니어링 마일스톤, 생산 주기는 벤처 펀드에 더 긴 투자 기간과 전략적 공동 투자자의 참여를 요구한다.
사이버보안, 엔터프라이즈 소프트웨어, 핀테크
Upwind는 Bessemer Venture Partners가 주도해 기업가치 38억 달러에 시리즈 C로 4억 달러를 클로징했다. 회사는 Datadog의 동일 기업가치 인수 제안을 거절했다. 해당 분야의 다른 딜은 다음과 같다:
- Serval — Sequoia가 주도한 시리즈 C로 1억 5,000만 달러 유치;
- Hex — Peak XV가 주도한 시리즈 D로 1억 달러 유치;
- Collective — General Catalyst의 시리즈 B로 1억 달러 유치;
- Infisical — 머신 식별자 및 AI 에이전트 보호를 위해 기업가치 6억 달러에 4,000만 달러 유치;
- Casap — 은행 분쟁 및 사기 방지를 위한 AI 에이전트에 시리즈 B로 5,600만 달러 유치.
핀테크에서는 Wealthsimple이 기업가치 98억 달러에 약 3억 달러를 유치했고, Capitolis는 기업가치 19억 달러에 시리즈 E로 1억 2,000만 달러를 조달했다.
신규 벤처 펀드: 차세대 사이클을 위한 자본
운용사의 펀드레이징은 계속 회복세를 보이고 있다. 10월에 클로징된 펀드는 다음과 같다:
- Spectrum Equity — 25억 달러, 회사 역사상 최대 성장 펀드;
- Forbion — 두 개의 바이오테크 펀드로 23억 유로;
- Sprints Capital — 다섯 번째 펀드로 7억 2,500만 유로;
- Seaya — 신규 성장 펀드의 첫 클로징으로 6억 유로;
- Inspired Capital — 뉴욕에 집중하는 네 번째 펀드로 4억 5,000만 달러;
- Headline — 유럽 창업자를 위한 4억 달러;
- AP Ventures — 산업 및 에너지 기술을 위한 세 번째 펀드로 3억 달러;
- Bison Ventures — 피지컬 AI를 위한 1억 6,000만 달러.
LP들은 여전히 검증된 수익률과 좁은 산업 전문성을 갖춘 운용사를 선호하고 있다.
아시아, 유럽, 신흥 시장
중국에서는 Approaching.AI가 시리즈 B로 13억 위안 이상을 유치했고, BioGeometry는 시리즈 A 규모를 1억 달러 이상으로 확대했다. 입수된 정보에 따르면 Tencent와 Alibaba는 기업가치 200억 달러 이상으로 DeepSeek에 대한 투자를 협상하고 있다. 이는 해당 연구소에 대한 첫 외부 자본이 될 것이다. 유럽에서는 Aleph Alpha와 합병한 Cohere가 Schwarz Group이 주도하는 대규모 시리즈 E 라운드를 추진하고 있으며, 기업가치 목표는 약 200억 달러다. 네덜란드의 Braid는 3,800만 달러를 유치했다. 아프리카와 중동은 핀테크 펀드로 1억 1,200만 달러를 모은 DPI Venture Capital이 대표한다.
러시아 및 CIS: 신중한 시장
2026년 9개월 동안 러시아 기술 스타트업에 대한 벤처 투자는 56억 7,000만 루블을 기록했다. 이는 전년 대비 절반 수준이다. 러시아 AI 기업에 대한 투자는 한 해 동안 42억 루블로 증가했다. 모스크바 벤처 펀드는 기술 기업 발전을 위해 2억 5,000만 루블을 배정하고 약 10억 루블의 공동 투자를 유치할 계획이다. 투자자의 신중함과 프로젝트의 엄격한 선별이 현지 시장의 표준이 되고 있다.
11월에 벤처 투자자가 주시해야 할 사항
- Anthropic의 가격 범위와 로드쇼 수요: AI 스타트업 밸류에이션의 벤치마크가 될 것이다.
- AI 칩 및 컴퓨팅 인프라 분야 메가 라운드의 동향.
- 전략적 투자자 참여를 포함한 로봇공학 및 피지컬 AI 딜.
- 연말 전 펀드의 최종 클로징과 LP의 수요.
- M&A 활동: Upwind의 Datadog 제안 거절은 강력한 스타트업이 IPO를 기다릴 준비가 되어 있음을 보여준다.
이번 주 결론: 스타트업 시장은 기록적인 사모 라운드와 열리는 IPO 창구라는 드문 조합으로 11월을 맞이하고 있다. 벤처 펀드의 현재 주요 과제는 인공지능에 대한 높은 자본 집중 속에서 밸류에이션에 대한 규율을 유지하는 것이다.